Краткий обзор рынка тендерных закупок детского и лечебного питания по итогам 2016-2018

Краткий обзор рынка тендерных закупок детского и лечебного питания  по итогам 2016-2018
Экспертное мнение

Людмила Баландина
Руководитель отдела стратегического
развития
Headway Company с 2013 года ведет постоянный мониторинг тендерных закупок по группе «Лечебное питание». База закупок формируется по следующим типам продукции:1. Детское питание – детские сухие молочные смеси и заменители грудного молока (без каш, супов, консервов), основные компании-производители: Беллакт, Инфаприм, Abbott, Nestle, Nutricia, Frisland Campina
2. Лечебное детское питание – детское питание для детей с различными проблемами пищеварения и улучшенное: гипоаллергенное, антирефлюксное, низколактозное, с соей, с пептидами и др.
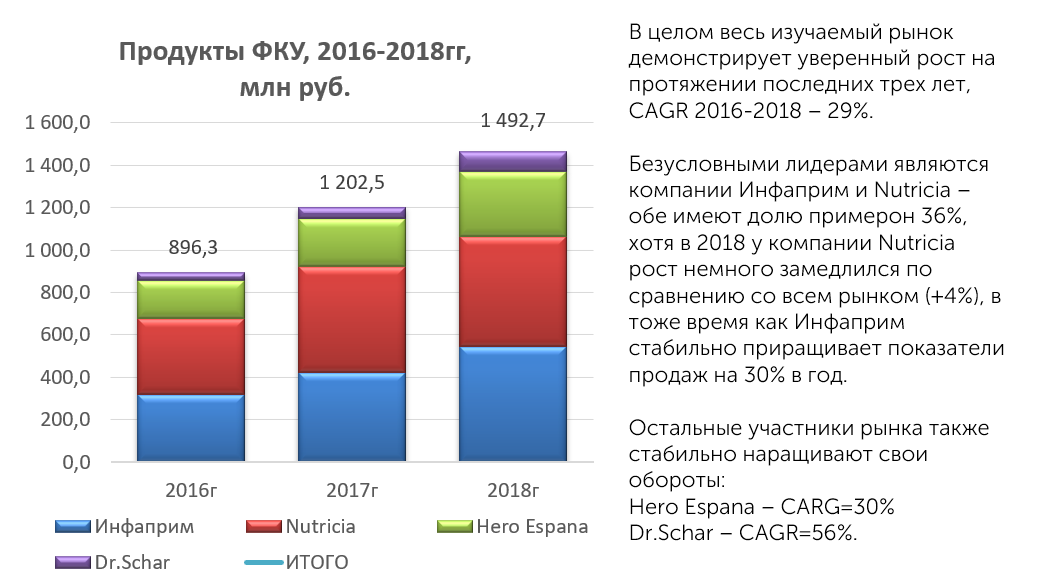
3. Продукты ФКУ для питания пациентов с фенилкетонурией – продукция компаний Инфаприм, Nutricia, Hero Espana, Dr.Schar
4. Энтеральное питание – продукция компаний B.Braun, Nestle, Nutricia, Fresenius, Инфаприм, основные бренды – Нутрикомп, Нутридринк, Нутризон, Фрезубин, Альфаре, Клинутрен, Нутриэн
5. Дополнительное питание – сухие композитные смеси Дисо Нутринор.

Анализ проводился по завершенным аукционам, даты проведения тендеров – с 1 января 2016 по 31 декабря 2019. Сведения о поставленных торговых наименованиях составлены на основе информации из опубликованных государственных контрактов, стоимость также рассчитана на основе сведений государственных контрактов.

Данные о закупках в обязательном порядке содержат информацию о форме выпуска и дозировке всех продуктов, поэтому можно рассчитать общие объемы поставок в килограммах или литрах.

Общий объем завершенных аукционов

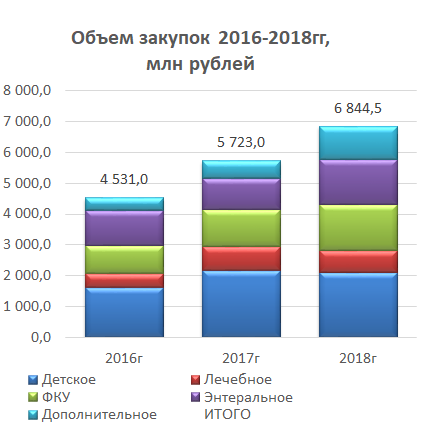
В целом весь изучаемый рынок демонстрирует уверенный рост на протяжении последних трех лет – 20-26% каждый год,
CAGR 2016-2018 – 23%.Разные сегменты при этом ведут себя неравномерно, но положительный прирост по итогам трех лет присутствует у всех (показатель CAGR):

Детское питание – 14%
Лечебное питание –25%
Продукты ФКУ – 29%
Энтеральное питание – 13%
Дополнительное питание – 62%.
Деление рынка на сегменты
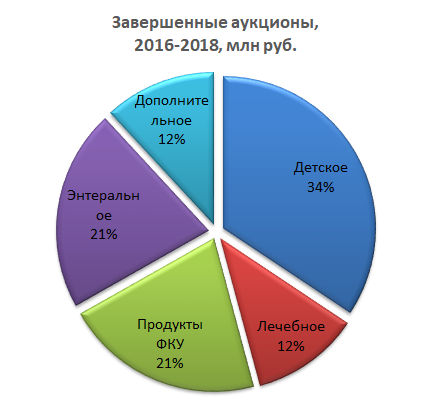
Наибольшую долю в изучаемом рынке по объемам продаж занимает сегмент Детское питание – 34%, далее идут два сопоставимых сегмента – Энтеральное питание и продукты ФКУ (по 21%).Сегмент питания для детей с различными проблемами забирает примерно 12% от всех объемов. Такое же объем закупок приходится на продукт Дисо Нутринор – 12%

Федеральные округа
(без сегмента Детское питание)

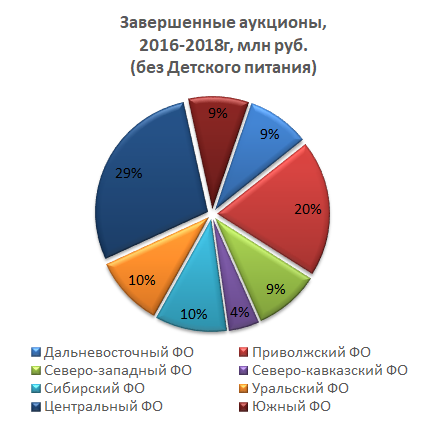
Региональное распределение закупок отличается по сегментам – Детское питании и все остальные.Закупки Детского питания привязаны в бОльшей степени к количеству населения, а закупки остальных групп еще имеют зависимость от степени финансирования региональных льготных программ.

Наибольшая доля традиционно приходится на Центральный федеральный округ, который включает в себя Москву с федеральными закупками – 29%. Максимальные показатели имеют Продукты ФКУ (30%) и Дополнительное питание (34%).
Способы размещения заказов
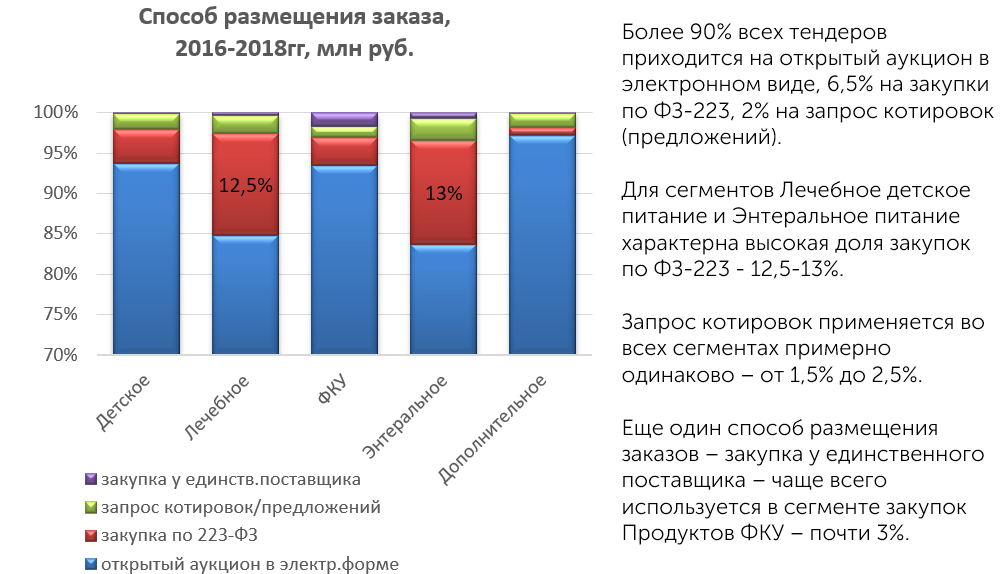
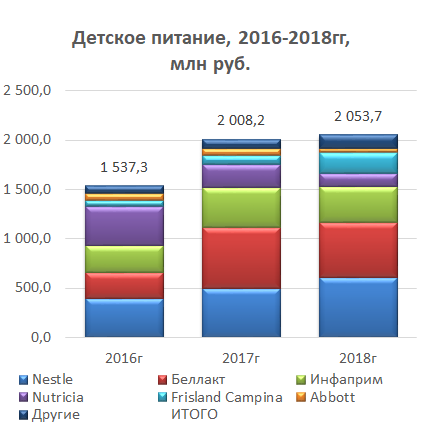
Детское питание: общий объем

В целом весь изучаемый рынок демонстрирует уверенный рост на протяжении последних трех лет,
CAGR 2016-2018 – 16%.Безусловными лидерами являются компании Nestle и Беллакт – обе имеют долю 26-27%.

Беллакт является также и один из лидеров по приросту на протяжении трех лет – CAGR=45%, больше всего объемы нарастила только компания Frisland Campina – CAGR=87%.

«Анти»-лидерами по приросту являются компании Nutricia и Abbott.
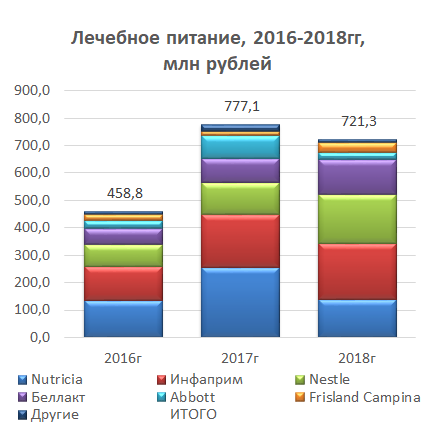
Лечебное детское питание: общий объем

В целом весь изучаемый рынок демонстрирует уверенный рост на протяжении последних трех лет,
CAGR 2016-2018 – 25%.Безусловными лидерами являются компании Nutricia и Инфаприм– обе имеют долю 27%, хотя в 2018 у компании Nutricia объем продаж существенно снижается (-46%).

Лидерами роста в этом сегменте в 2016-2018гг являются компании Nestle и Беллакт (CARG=48%). Доля Nestle в 2018г — 25%.

«Анти»-лидерами по приросту являются компании Nutricia и Abbott.
Продукты ФКУ: общий объем
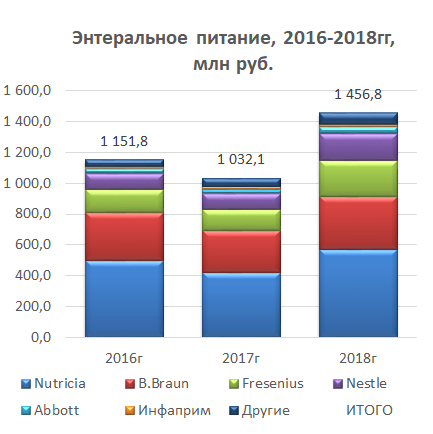
Энтеральное питание: общий объем

В целом весь изучаемый рынок демонстрирует уверенный рост на протяжении последних трех лет,
CAGR 2016-2018 – 12%.Безусловным лидером является компания Nutricia – 41%, вторая по объемам продаж – B.Braunс долей рынка 26%, третья компания – Fresenius – имеет долю рынка 14%.

Компании Fresenius и Nestle активно наращивают свое присутствие на рынке в 2018г, прирост закупок более 65%.
Основные тенденции

В целом весь изучаемый рынок демонстрирует уверенный рост на протяжении последних трех лет – 20-26% каждый год, CAGR 2016-2018гг – 23%. Рынок динамично развивается, компании выводят новые продукты, происходят постоянные изменения в распределении рыночных долей между компаниями-производителями.Разные сегменты при этом ведут себя неравномерно, но положительный прирост по итогам трех лет присутствует у всех (показатель CAGR): Детское питание – 14%, Лечебное питание –25%, Продукты ФКУ – 29%, Энтеральное питание – 13%, Дополнительное питание – 62%.

Сегмент Дополнительное питание состоит из одного продукта – композитной смеси ДисоНутринор. Этот продукт разные участники рынка относят к разным группам продукции, поэтому в данном анализе он выделен отдельно.

Безусловным лидером по сумме всех сегментов является компания Nutricia, но она постепенно теряет свои позиции – с 30% в 2016г до 20% в 2018г. Наиболее сильно эта тенденция проявляется в обоих сегментах детского питания – питания для здоровых детей и лечебного питания.

На втором месте по общим оборотам находится компания Инфаприм, у нее небольшая доля рынка только в сегменте Энтерального питания, по остальным сегментам компания входит в группу лидеров.

Третье место занимает компания Nestle с лидерскими позициями в сегментах питания для детей и хорошим ростом в сегменте Энтерального питания.

Поделиться:

Нужно провести
анализ или исследование?
Оставьте заявку

Ответим на все вопросы, поможем составить техническое задание для проведения исследования, а также рассчитаем стоимость и сроки всех работ

Перезвоним в ближайшее время
для уточнения деталей

Другие публикации:

Аналитический обзор рынка тендерных закупок стоматологических бормашин 2024г. — сентябрь 2026г.
Экспертное мнение
12.10.2026

Аналитический обзор рынка тендерных закупок стоматологических бормашин 2024г. — сентябрь 2026г.

За январь–сентябрь 2026 года объём поставок по контрактам составил 6,86 млн руб. Годом ранее показатель достигал 8,90 млн руб., в 2024 году — 7,15 млн руб. Снижение к 2025 году составило 23,0%. Число контрактов сократилось…

Аналитический обзор рынка тендерных закупок препаратов класса CDK 4/6 (янв-авг 2025г. vs янв–авг 2026г.)
Экспертное мнение
07.10.2026

Аналитический обзор рынка тендерных закупок препаратов класса CDK 4/6 (янв-авг 2025г. vs янв–авг 2026г.)

В январе-августе 2025 года лидером по доле в денежном выражении был Рибоциклиб (50,2%), а Палбоциклиб занимал вторую позицию (42,2%), в январе-августе 2026 года ситуация изменилась…

Аналитический обзор рынка тендерных закупок иммуностимуляторов 2022г. — I полугодие 2026г.
Экспертное мнение
30.09.2026

Аналитический обзор рынка тендерных закупок иммуностимуляторов 2022г. — I полугодие 2026г.

За 2022г.-I пг. 2026г. объём тендерных закупок иммуностимуляторов составил 17,8 млрд руб. В денежной структуре доминируют колониестимулирующие факторы L03AA - 92% рынка; на L03AX (прочие иммуностимуляторы) приходится 8%. По количеству тендеров структура иная: L03AX формирует…

Аналитический обзор рынка тендерных закупок противоконгестивных назальных препаратов местного назначения (R01А) за 2022-2025гг.
Экспертное мнение
23.09.2026

Аналитический обзор рынка тендерных закупок противоконгестивных назальных препаратов местного назначения (R01А) за 2022-2025гг.

За четыре года денежный объём государственных закупок противоконгестивных препаратов сократился на 27,3% - с 321,1 млн руб. в 2022 году до 441,3 млн руб. в 2025 году. Пик закупок (469,8 млн руб.) пришёлся на 2023…

Самые свежие публикации, новости рынка и нашей компании в Telegram и MAX