

Экспертное мнение
Headway Company
Cистема мониторинга тендерных закупок
Обзор бюджетных закупок лекарственных средств группы АТС R02A Антисептики
МЕТОДИКА ПРОВЕДЕНИЯ РАСЧЁТОВ
1.Расчёты основаны на данных ИАС HWC «Мониторинг тендерных закупок ЛС, медоборудования и расходных материалов».
2.Период проведения аукционов 1 января 2024 года-30 ноября 2024 года; 1 января 2025 года-30 ноября 2025 года. Временные интервалы построены по дате проведения аукциона.
3.Основой для формирования базы тендеров является сайт zakupki.gov и независимые площадки
4.Объёмы закупок рассчитываются по полю «Сумма за единицу по контракту» (стоимость по позиции по контракту).
5.В случае отсутствия опубликованного контракта при условии, что закупка состоялась (подтверждается наличием победителя) — расчёт производился по данным тендерной части (инструмент «Слияние спецификации»).
6.Рассматриваемая АТС группа R02A АНТИСЕПТИКИ.
ОБЪЁМ РЫНКА
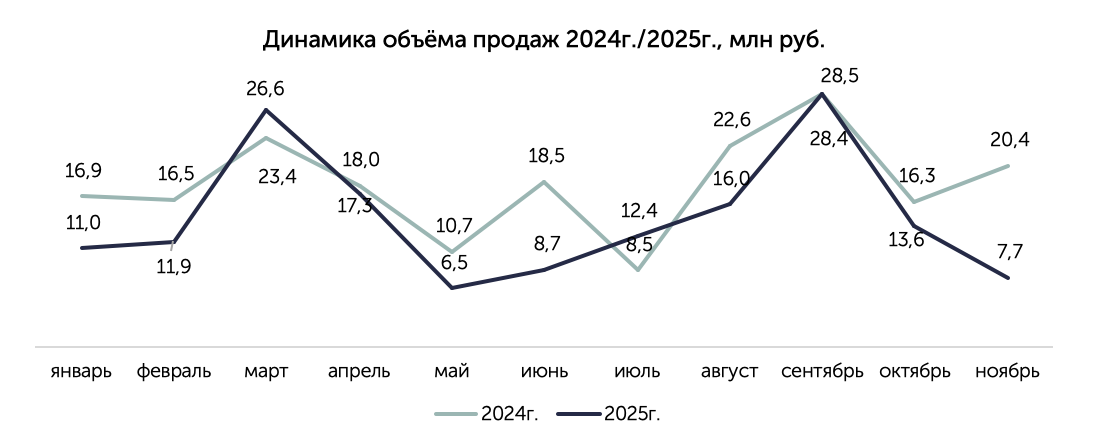
Общий объём закупок по группе R02A в 2025 году снизился на 20% по сравнению с 2024 годом.
Пик активности в марте и сентябре сохраняется, однако, в 2025 году экстремумы стали менее выраженными на фоне других месяцев.
В 2025 году наблюдается более равномерное, но сниженное распределение объёмов закупок по сравнению с более контрастным 2024 годом.
Пик активности в марте и сентябре сохраняется, однако, в 2025 году экстремумы стали менее выраженными на фоне других месяцев.
В 2025 году наблюдается более равномерное, но сниженное распределение объёмов закупок по сравнению с более контрастным 2024 годом.
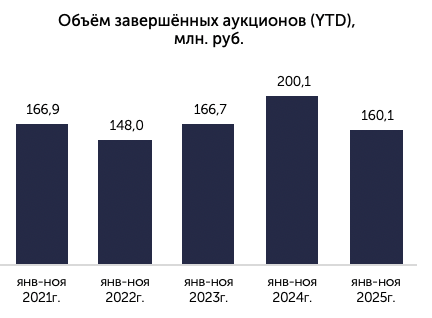
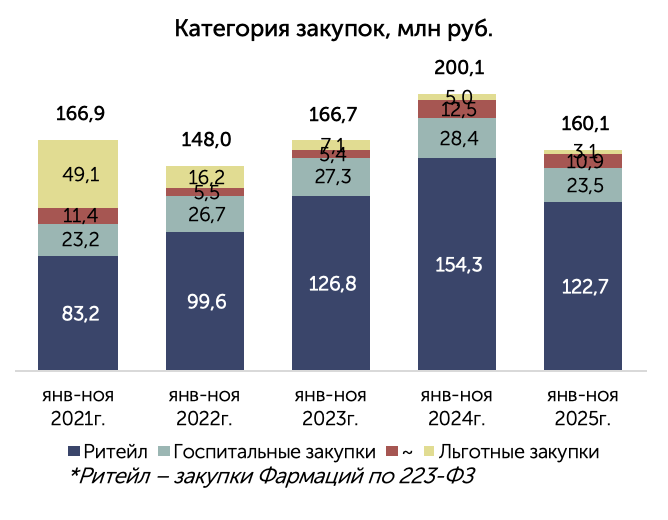
После снижения в 2022 году и восстановления в 2023, в 2024 году был достигнут максимальный за 5 лет рост на 20%. Однако в 2025 году рынок показал обратное изменение — падение на те же 20%, вернувшее объём на уровень значений 2021-2023 годов.
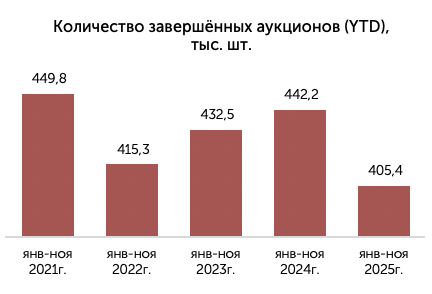
Динамика количества проведённых аукционов повторяет статистику по объёмом завершённых аукционов. После падения в 2022 и частичного восстановления в 2023 году, в 2024 году был зафиксирован максимум (442,2 тыс. тендеров). В 2025 году количество тендеров уменьшилось на 8,3% по сравнению с 2024 годом. Это самый низкий показатель за весь период
ТЕРРИТОРИИ
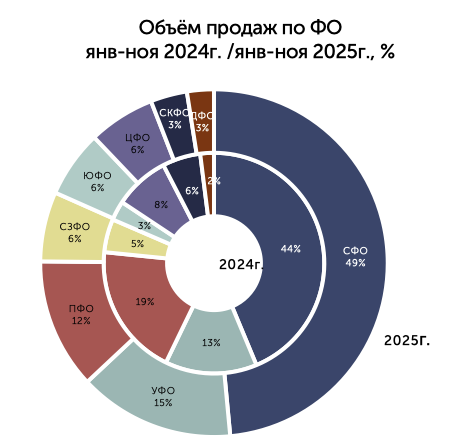
Сибирский ФО (в 2024г. – 87,5 млн руб., в 2025г. – 77,7 млн руб.) сохранил первое место по объёму контрактов, несмотря на снижение на -11%.Второй и третий по объёму округа в 2024 году — Уральский и Приволжский ФО — показали в 2025 году динамику ведущую к снижению. УФО сократился на 13% (с 26,9 до 23,3 млн руб.), а ПФО — на 50% (с 38,9 до 19,4 млн руб.)
Большинство ключевых регионов, включая Красноярский край, а также Удмуртскую Республику, Новосибирскую и Тюменскую области, показали в 2025 году снижение на 9-27%. На общем фоне спада небольшие положительные темпы роста продемонстрировали Архангельская область (+15%) и Краснодарский край (+25%). При этом в Донецкой Народной Республике — объём закупок вырос более чем в 8 раз.
| Регион | янв-ноя 2022г. | янв-ноя 2023г. | янв-ноя 2024г. | янв-ноя 2025г. | Динамика, 2025 vs. 2024г. |
|---|---|---|---|---|---|
| Красноярский край | 54,7 | 62,5 | 74,8 | 68,2 | ▼-8,8% |
| Удмуртская республика | 0,3 | 19,3 | 22,8 | 16,6 | ▼-27,4% |
| Тюменская область | 12,8 | 13,1 | 15,1 | 12,9 | ▼-14,3% |
| Новосибирская область | 21,9 | 16,1 | 10,3 | 7,9 | ▼-23,5% |
| Архангельская область | 0,1 | 3,1 | 6,6 | 7,6 | ▲+14,8% |
| Свердловская область | 5,7 | 7,1 | 8,4 | 7,6 | ▼-9,6% |
| Москва | 8,8 | 8 | 11,3 | 5,6 | ▼-50,3% |
| Донецкая Народная Республика | 0 | 0 | 0,5 | 4,9 | ▲+800,2% |
| Краснодарский край | 3,2 | 3,5 | 3 | 3,7 | ▲+24,5% |
| Ставропольский край | 2,3 | 3,9 | 7 | 2,5 | ▼-64,0% |
| Прочее | 38,3 | 30,2 | 40,3 | 22,7 | ▼-43,8% |
| Всего | 148 | 166,7 | 200,1 | 160,1 | ▼-20,0% |
ДИНАМИКА ОБЪЁМА ПРОДАЖ
ГРУППЫ R02A
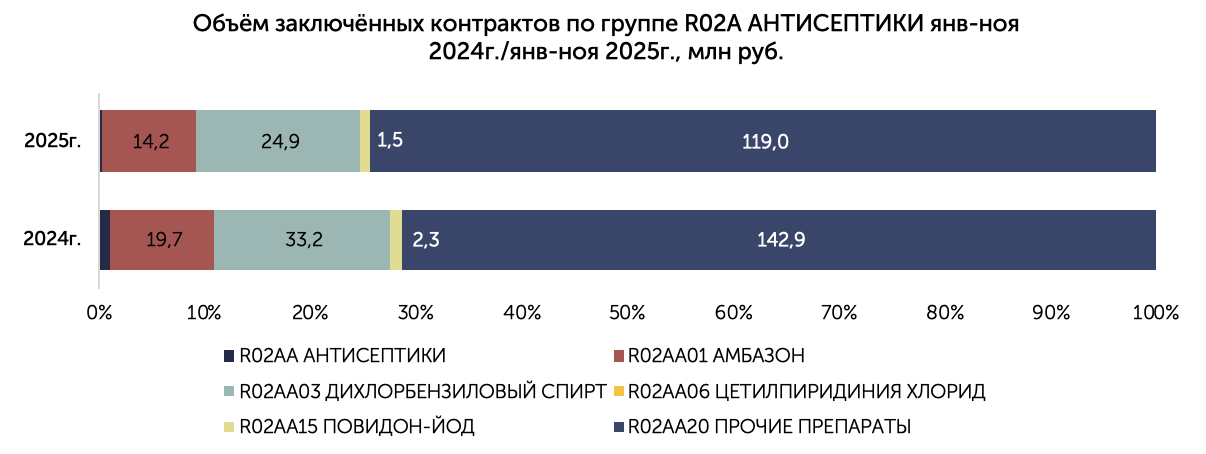
| АТС код 5 | янв-ноя 2023г. | янв-ноя 2024г. | Динамика, 2024г. vs. 2023г. | янв-ноя 2025г. | Динамика, 2025г. vs. 2024г. | Всего | Доля, % |
|---|---|---|---|---|---|---|---|
| R02AA АНТИСЕПТИКИ | 1,1 | 2,1 | ▲+80,6% | 0,5 | ▼-78,3% | 3,7 | 0,7% |
| R02AA01 АМБАЗОН | 21,3 | 19,7 | ▼-7,7% | 14,2 | ▼-27,7% | 55,3 | 10,5% |
| R02AA03 ДИХЛОРБЕНЗИЛОВЫЙ СПИРТ | 23,8 | 33,2 | ▲+39,9% | 24,9 | ▼-25,0% | 81,9 | 15,5% |
| R02AA06 ЦЕТИЛПИРИДИНИЯ ХЛОРИД | 0 | 0 | ▼-26,1% | 0 | ▼-100,0% | 0,1 | 0,0% |
| R02AA15 ПОВИДОН-ЙОД | 1 | 2,3 | ▲+121,4% | 1,5 | ▼-31,8% | 4,8 | 0,9% |
| R02AA20 ПРОЧИЕ ПРЕПАРАТЫ | 119,4 | 142,9 | ▲+19,7% | 119 | ▼-16,7% | 381,3 | 72,3% |
| Всего | 166,7 | 200,1 | ▲+20,1% | 160,1 | ▼-20,0% | 527 | 100,0% |
| МНН | янв-ноя 2023г. | янв-ноя 2024г. | Динамика, 2024г. vs. 2023г. | янв-ноя 2025г. | Динамика, 2025г. vs. 2024г. | Всего | Доля, % |
|---|---|---|---|---|---|---|---|
| Грамицидин С+Оксибупрокаин+Цетилпиридиния хлорид | 23,2 | 31,3 | 0,349 | 27,4 | -12,5% | 81,9 | 15,5% |
| Амилметакрезол+Дихлорбензиловый спирт | 20 | 27,2 | 0,357 | 21,1 | -22,2% | 68,3 | 13,0% |
| Лизоцим+Пиридоксин | 21,7 | 22,2 | 0,026 | 16,5 | -25,9% | 60,4 | 11,5% |
| Алтея лекарственного корни+Дуба кора+Одуванчика лекарственного трава+… | 11,5 | 15,2 | 0,32 | 15,9 | 4,6% | 42,6 | 8,1% |
| Месульфамид+Мяты перечной листьев масло++Сульфатиазол+Тимол+Эвкалипта прутовидного листьев масло | 18,6 | 21,7 | 0,168 | 15,5 | -28,6% | 55,7 | 10,6% |
| Прочее | 71,7 | 82,5 | 0,151 | 63,8 | -22,8% | 218 | 41,4% |
| Всего | 166,7 | 200,1 | 0,201 | 160,1 | -20,0% | 527 | 100,0% |
ДИНАМИКА ОБЪЁМА ПРОДАЖ
ВЛАДЕЛЬЦЕВ РУ И ПРОИЗВОДИТЕЛЕЙ
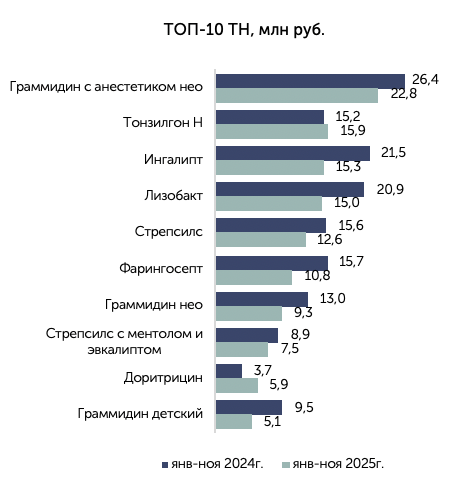
Лидер «Граммидин с анестетиком нео» в 2025 году сократил объём контрактов в денежном выражении на 13,6%, при этом в Топ-10 произошла ротация: «Доритрицин» показал рост на 59,5% и поднялся в рейтинге, а «Граммидиндетский» — упал на 46,3%, опустившись на последнее место.
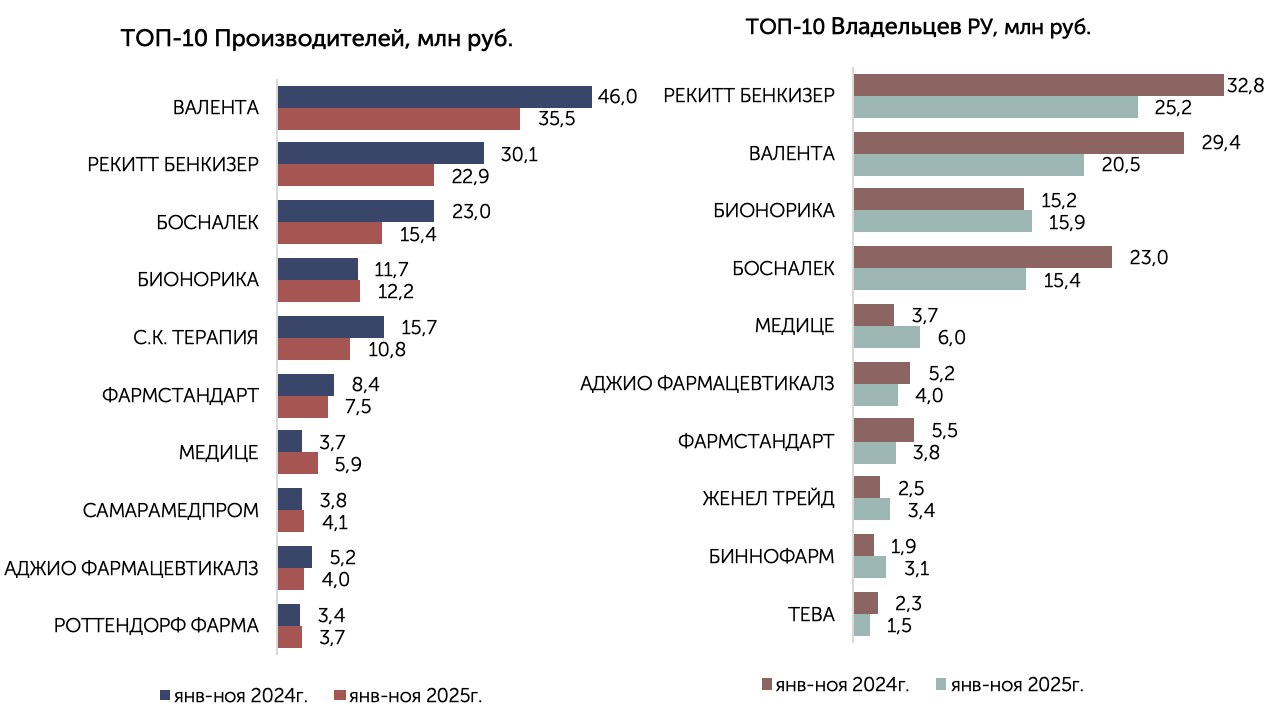
В 2025 году крупнейшие производители, за исключением «БИОНОРИКА», сократили объёмы заключенных контрактов. «ВАЛЕНТА» снизила объём на 23%, а «БОСНАЛЕК» — на 33%. «БИОНОРИКА» выделяется на общем фоне, увеличив объём контрактов на 4% и поднявшись с 4-й на 3-ю позицию рейтинга. При этом наблюдается рост в денежном объёме у компаний: «МЕДИЦЕ» +59, а «САМАРАМЕДПРОМ» увеличила показатель на 8%.
РАСПРЕДЕЛЕНИЕ ПО ЗАКАЗЧИКАМ
И ПОСТАВЩИКАМ
В Топ-10 входят исключительно государственные и муниципальные аптечные сети.
«АО Губернские аптеки г. Красноярск» и «АО Новосибирская аптечная сеть» — формируют почти половину всего объёма (48%) закупок антисептиков.
«АО Губернские аптеки г. Красноярск» и «АО Новосибирская аптечная сеть» — формируют почти половину всего объёма (48%) закупок антисептиков.
| ТОП-10 Заказчиков, янв-ноя 2025г. | Сумма, млн руб. | Доля, руб. | |
|---|---|---|---|
| 1. | АО Губернские аптеки г. Красноярск | 74,3 | 37,1% |
| 2. | АО Новосибирская аптечная сеть | 21,6 | 10,8% |
| 3. | АО Фармация, г.Тюмень | 14,3 | 7,2% |
| 4. | ГУП УДМУРТСКОЙ РЕСПУБЛИКИ АПТЕКИ УДМУРТИИ | 12,4 | 6,2% |
| 5. | ГКУ ЯНАО ЦЕНТР РЕСУРСНОГО ОБЕСПЕЧЕНИЯ В СФЕРЕ ЗДРАВООХРАНЕНИЯ | 9,2 | 4,6% |
| 6. | ГАУ Свердловской области Фармация | 7,7 | 3,8% |
| 7. | ГП НО Нижегородская Областная Фармация | 6,6 | 3,3% |
| 8. | ГУП АРХАНГЕЛЬСКОЙ ОБЛАСТИ ФАРМАЦИЯ | 4,9 | 2,5% |
| 9. | ФГБУЗ Центр лечебной физкультуры и спортивной медицины ФМБА | 3,2 | 1,6% |
| 10. | ГУП МЕДИЦИНСКАЯ ТЕХНИКА И ФАРМАЦИЯ ТАТАРСТАНА | 3 | 1,5% |
| Прочее | 42,9 | 21,4% | |
| Общий итог | 200,1 | 100,0% |
Лидер «АО ЦВ ПРОТЕК», контролирует 5,8% рынка. Совокупная доля первых десяти поставщиков составляет около 14%,
| ТОП-10 Поставщиков, янв-ноя 2025г. | Сумма, млн руб. | Доля, руб. | |
|---|---|---|---|
| 1. | АО ЦВ ПРОТЕК | 11,7 | 5,8% |
| 2. | ООО ФК Гранд Капитал Краснодар | 4,9 | 2,5% |
| 3. | ООО ФРЕГАТ | 2,7 | 1,4% |
| 4. | ООО ТД-Фарм | 2,1 | 1,1% |
| 5. | ООО ФК ПУЛЬС | 1,5 | 0,7% |
| 6. | ООО Альфа-Фарм | 1,3 | 0,6% |
| 7. | ООО ГК Надежда-Фарм | 1,1 | 0,5% |
| 8. | ООО Фарм-Профит | 1 | 0,5% |
| 9. | ООО Ретрофарм | 1 | 0,5% |
| 10. | ООО Альбатрос | 1 | 0,5% |
| Прочее | 171,8 | 85,8% | |
| Общий итог | 200,1 | 100,0% |