

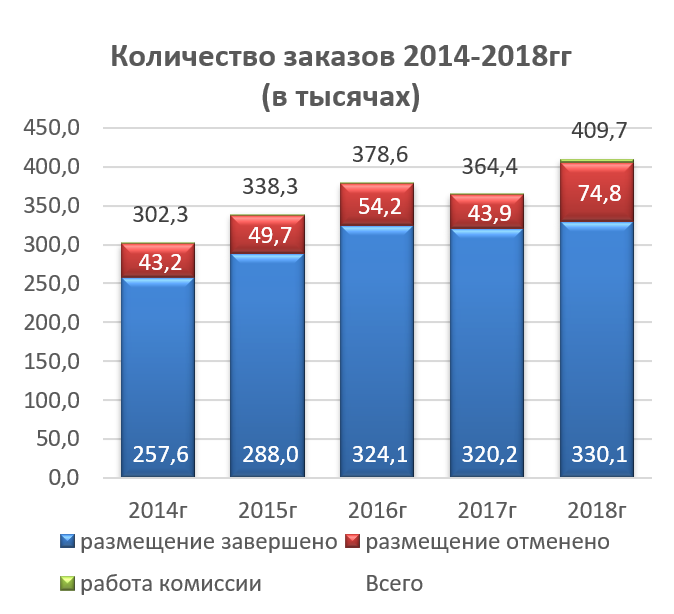
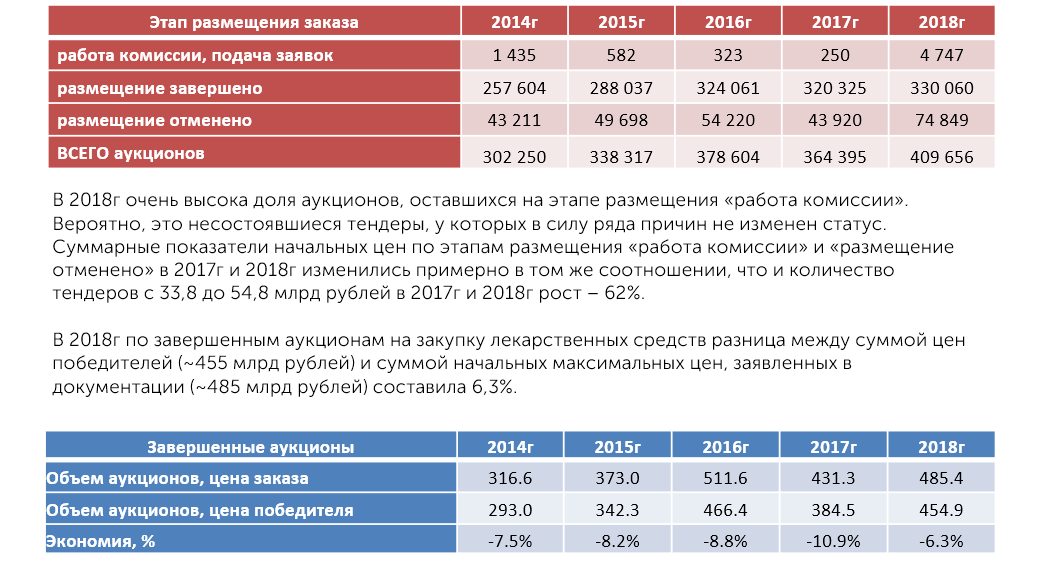
Доля завершенных аукционов – 80,6%, что на 7% меньше чем было в 2017г. (87,9%).
Доля отмененных заявок в 2018г выросла до 18% с 12% в 2017г.
ОБЪЕМЫ ЗАВЕРШЕННЫХ АУКЦИОНОВ
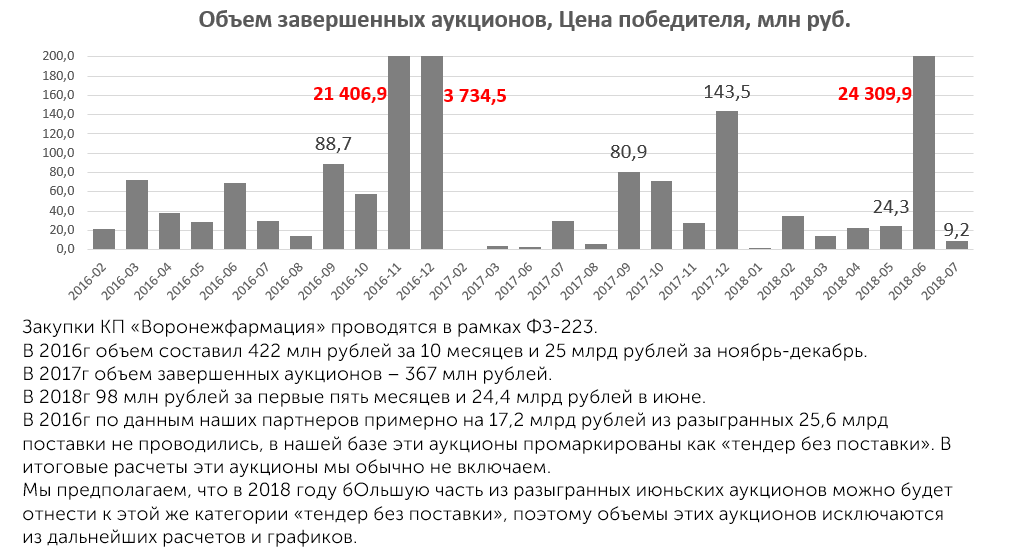
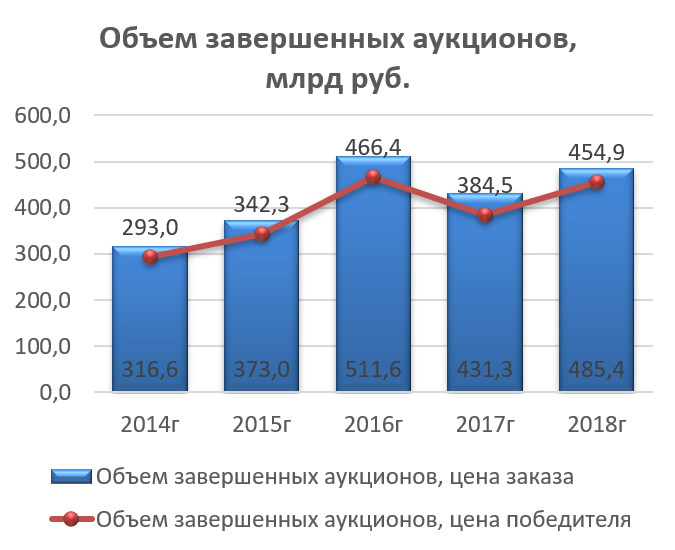
В связи с этим заказчики, исторически работающие по закону ФЗ-223, постаралась разыграть или опубликовать как можно большее количество своих аукционов до начала 2017г.В 2017г таких ожиданий не было и общие показатели вернулись к долговременному тренду небольшого ежегодного прироста.
В 2018г бюджетный рынок ЛС снова начал расти хорошими темпами – 18% к показателям 2017г.
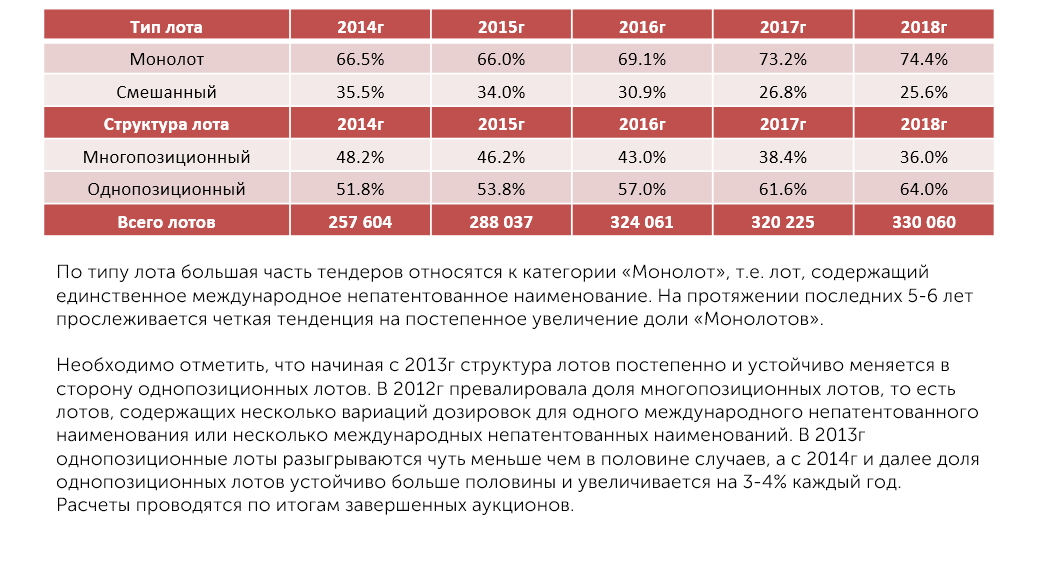
% от общего количества тендеров
ТИП И СТРУКТУРА ЛОТОВ
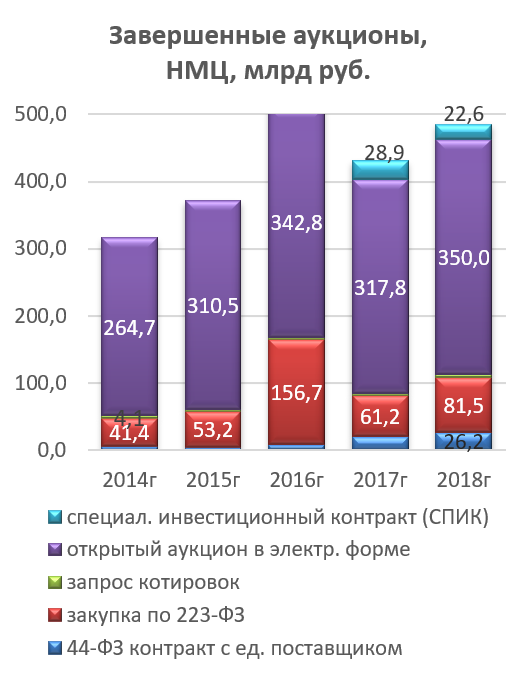
Также в 2017-2018гг было разыграно два специальных инвестиционных контракта (СПИК) в Москве на поставку онкологических препаратов с условием создания производства (5-6% от общих объемов).
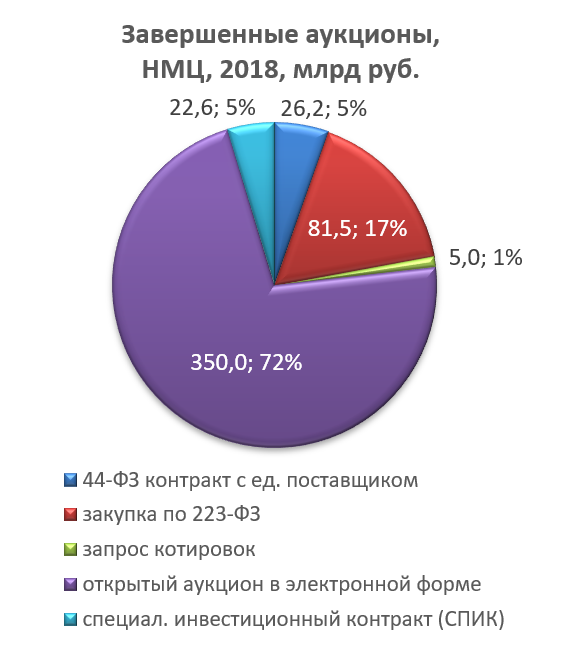
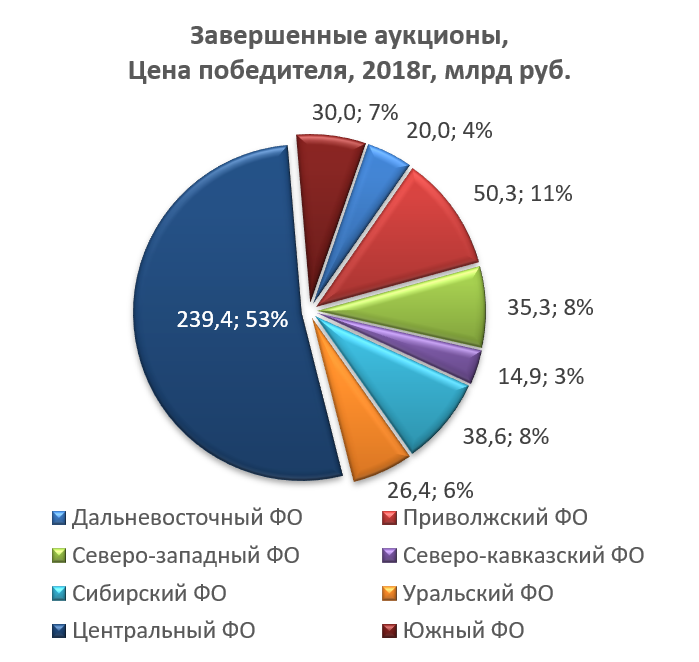
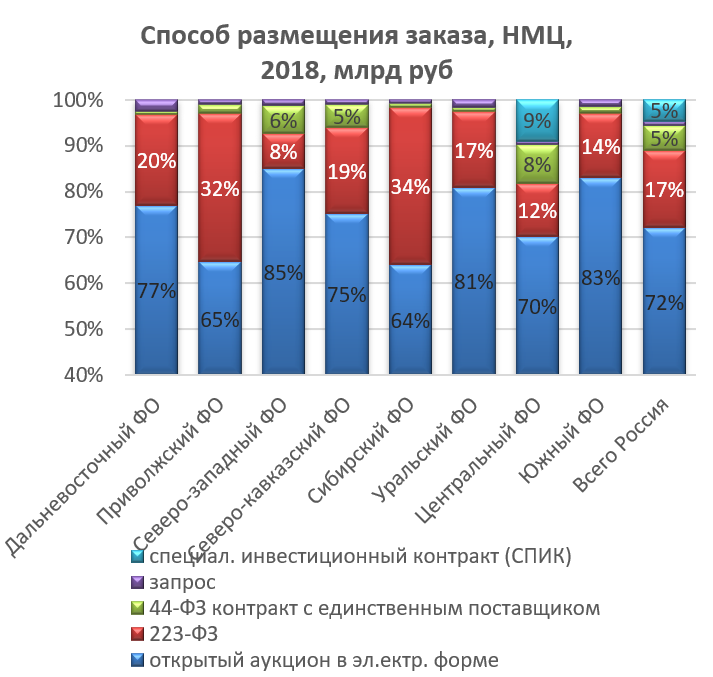
Центральный округ отличается высокой долей закупок у единственного поставщика (8%), также только в Москве есть такая форма как СПИК (9%).
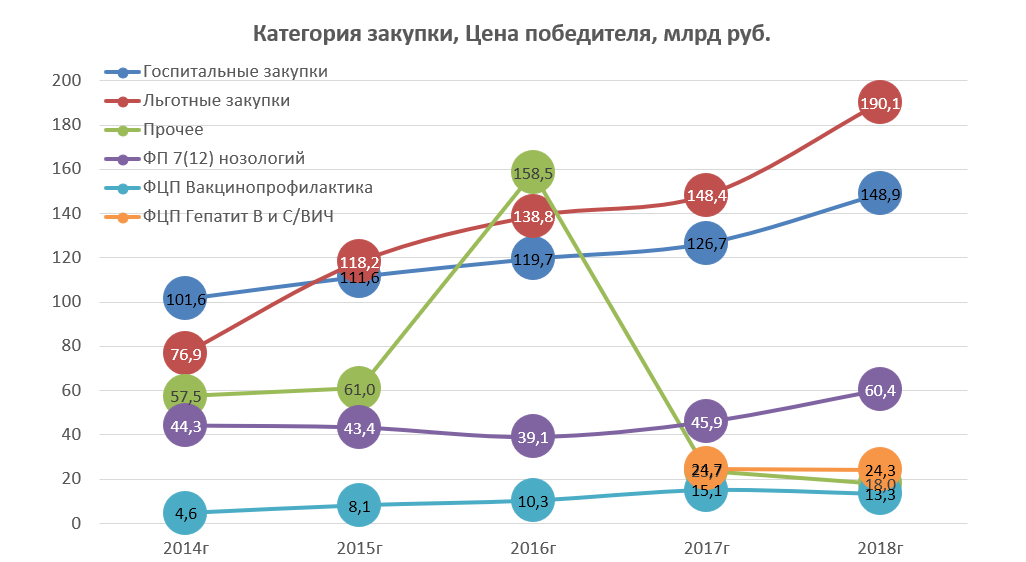
В 2017г в отдельную категорию выделены закупки антиретровирусных препаратов «ФЦП Гепатит В,С/ВИЧ», в 2018г объемы закупок остались на уровне 2017г 924,3 млрд рублей).
И госпитальный, и льготный сегменты показывают хорошую динамику прироста объемов рынка в 2018г. Госпитальные закупки выросли на 17%, а закупки для обеспечения населения льготными лекарствами – на 28%.
В целом все сегменты рынка либо растут либо остаются на прежнем уровне.
Если в тендерной документации не указана категория закупки или её не удалось идентифицировать при изучении данных тендера, то такие заказы были отнесены к категории «Прочее» (объем такой категории заметно вырос за последние годы). Анализ некоторых критериев и характеристик во многом затруднен в связи с неполнотой данных заявленных в конкурсной документации.
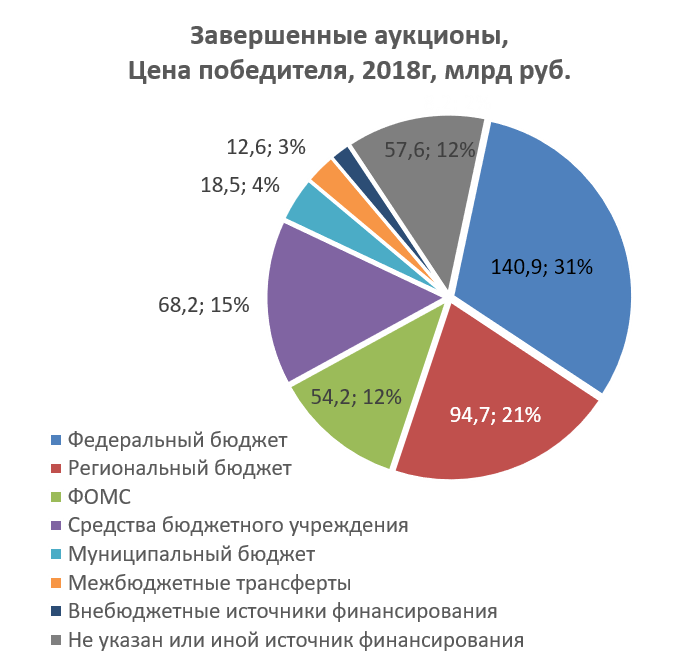
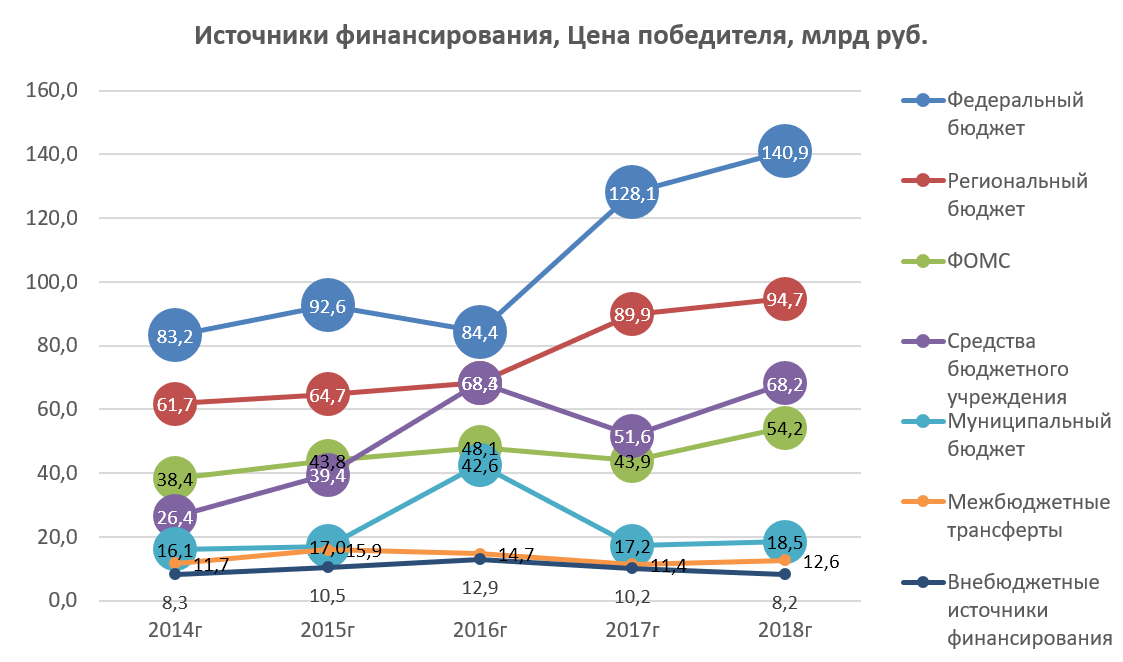
При общем росте абсолютных показателей доля федерального финансирования немного сократилась – с 46% до 42,6% (федеральный бюджет + ФОМС).
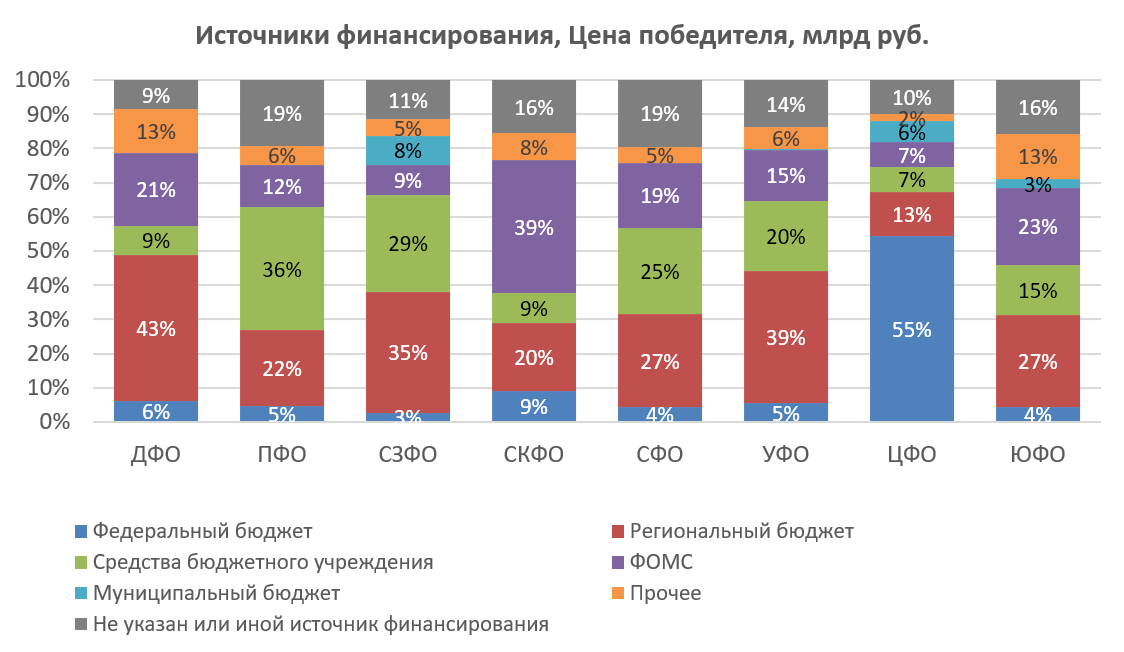
И маркируется как средства бюджетного учреждения (36%). Аналогичная ситуация в Татарстане и Красноярском крае.
Средства ФОМС наиболее востребованы в Северокавказском округе (39%), при этом в СКФО очень мало задействован такой источник финансирования как средства бюджетного учреждения (9%). Также редко средства самого учреждения используются только в Дальневосточном округе (9%).
Муниципальные источники финансирования в значимом объеме задействованы в Северо-западном (8%) и Центральном (6%) округах, связано это с финансированием ЛПУ Москвы и Санкт-Петербурга.
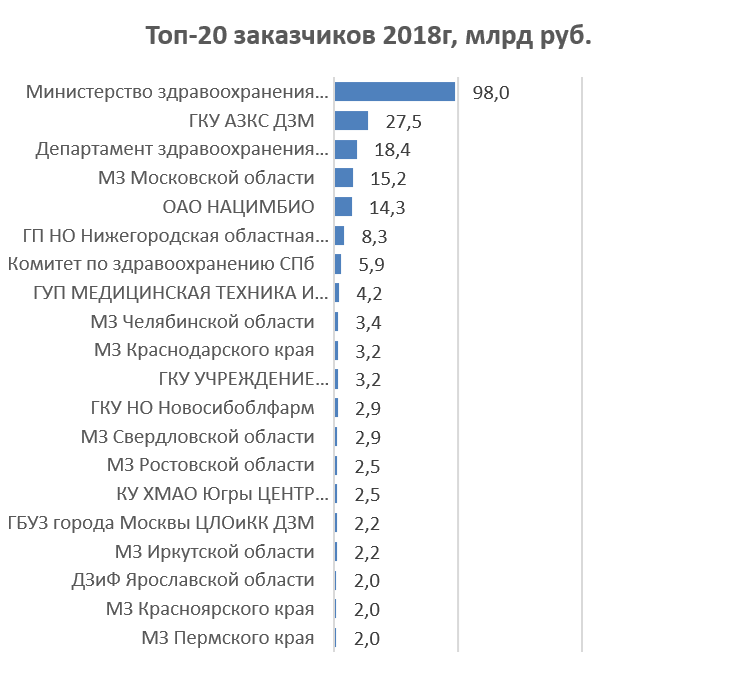
Единственное отличие – из Топ-20 исчезли ЛПУ, а лидирующие позиции занимают закупки от лица Минздравов.
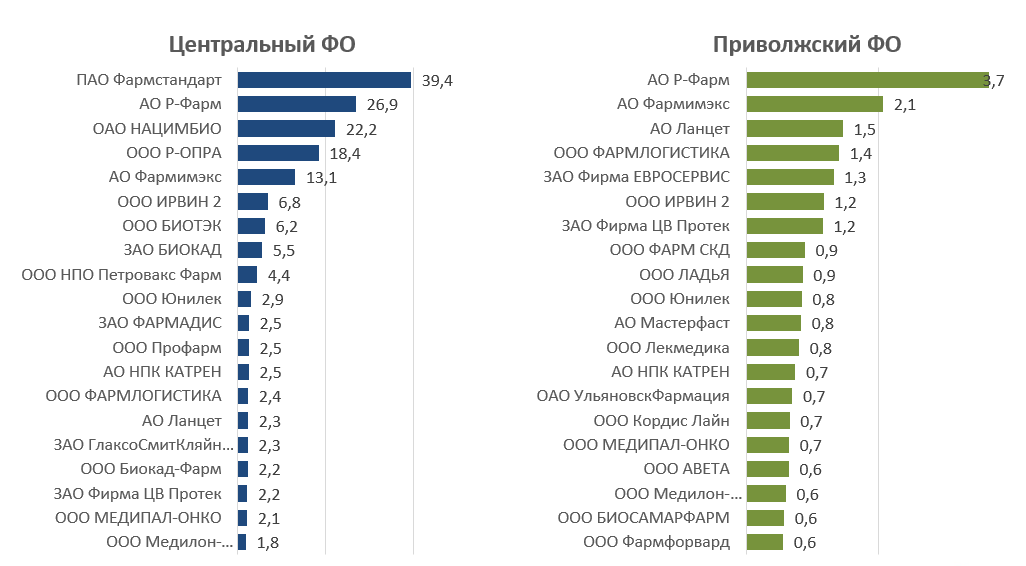
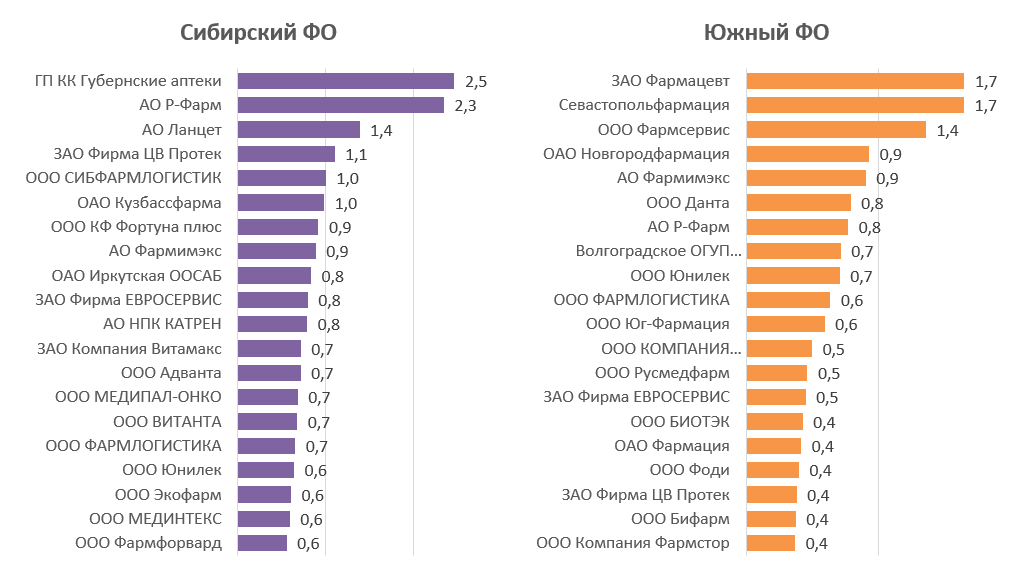
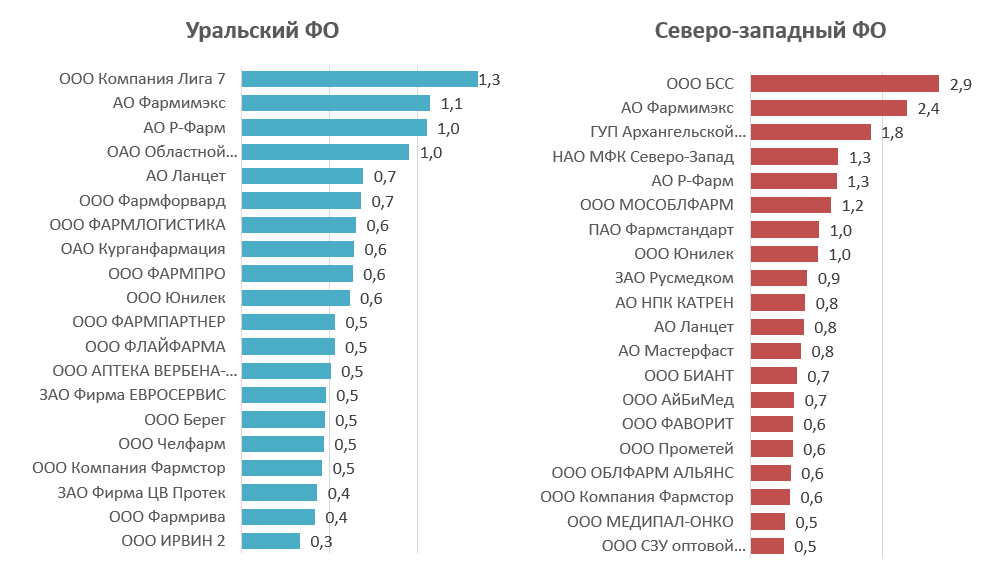
В разрезе наиболее крупных субъектов РФ – федеральных округов, рейтинги дистрибьюторов значительно разнятся. Если в Центральной России и Поволжье лидерами поставок в большинстве случаев являются дистрибьюторы федерального значения, то Юг, Урал, Сибирь, Северо-Запад, Дальний Восток и Северный Кавказ в большей степени обеспечиваются поставщиками межрегионального и регионального значения.
ЦЕНТРАЛЬНЫЙ и ПРИВОЛЖСКИЙ ФО
СИБИРСКИЙ и ЮЖНЫЙ ФО
УРАЛЬСКИЙ и СЕВЕРО-ЗАПАДНЫЙ ФО
ДАЛЬНЕВОСТОЧНЫЙ и СЕВЕРОКАВКАЗСКИЙ ФО
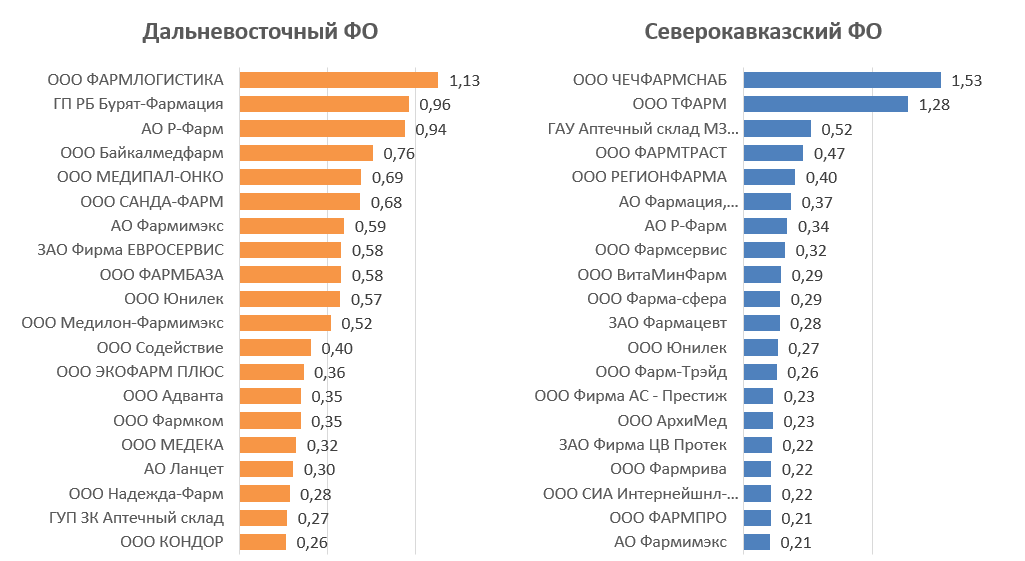
В структуре лотов четко прослеживается тенденция постепенного увеличения доли монолотов (до 74%) и однопозиционных лотов (64%).
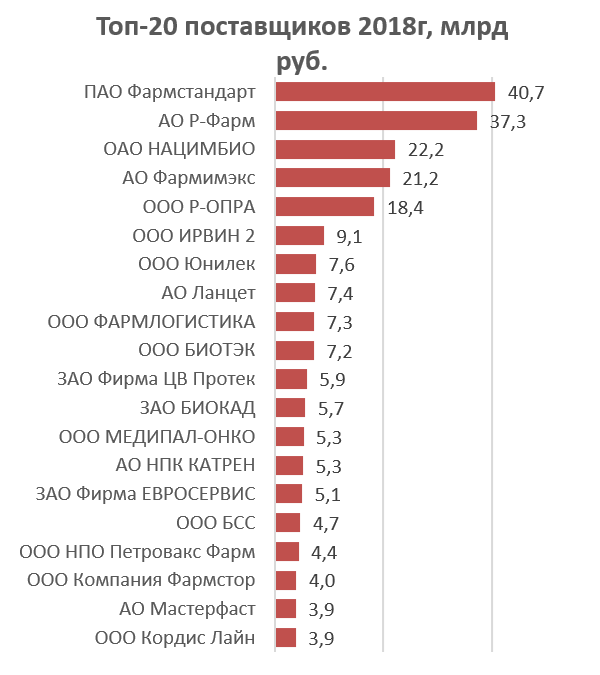
В 2017г впервые за несколько предыдущих лет АО «Р-Фарм» уступил лидерство в общих объемах бюджетных закупок и на первое место вышла компания ПАО «Фармстандарт. В 2018г ПАО «Фармстандарт» также возглавляет общероссийский рейтинг бюджетных закупок ЛС. АО «Р-Фарм» сохранил лидерство только в Приволжском федеральным округе, по остальным округам он перестал возглавлять рейтинги. В целом, на территории РФ нет сейчас одной дистрибьюторской компании, являющейся безусловным лидером, по всем округам картина отличается и рейтинговые списки сильно разнятся.
В целом, в 2018г продолжаются основные тренды и тенденции, происходящие на протяжении последних 5-6 лет. Общие объемы рынка растут, структура распределения и затрат принципиально не меняется.