

Объём рынка
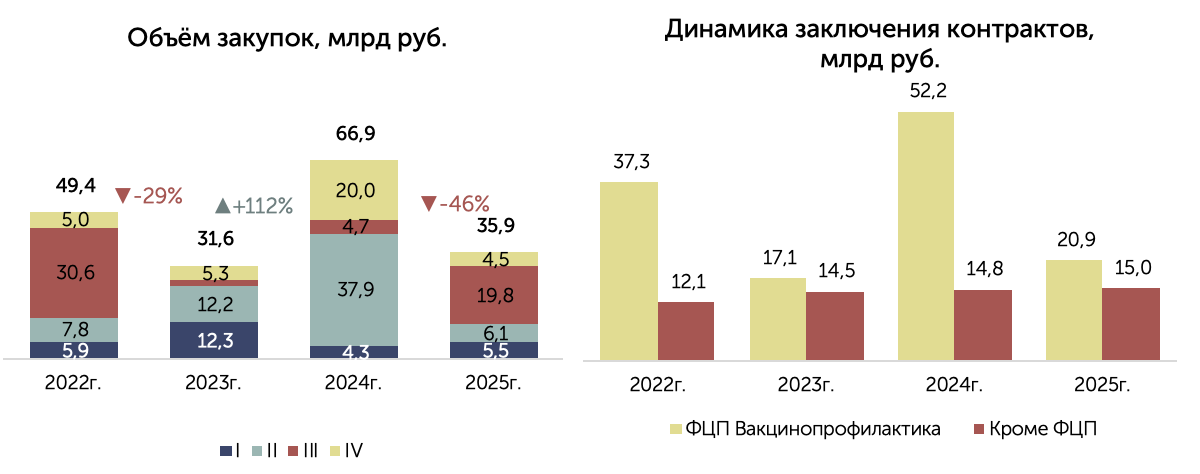
Общий объём закупок вакцин за 2022–2025гг. составил 183,9 млрд руб., ключевым драйвером роста выступает ФЦП «Вакцинопрофилактика».
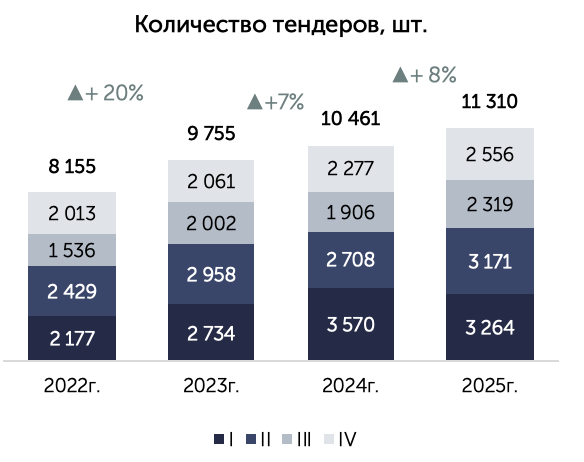
В 2024 году зафиксирован пик в 66,9 млрд руб. (+112%), однако в 2025 году объём закупок опустился до 35,9 млрд руб. (-46%). При этом число тендерных процедур продолжает расти – с 8,2 тыс. в 2022 году до 11,3 тыс. в 2025 году. Такое расхождение объёма закупок и количества тендеров указывает на дробление закупок на более мелкие тендеры, а также о снижении средней цены контракта.
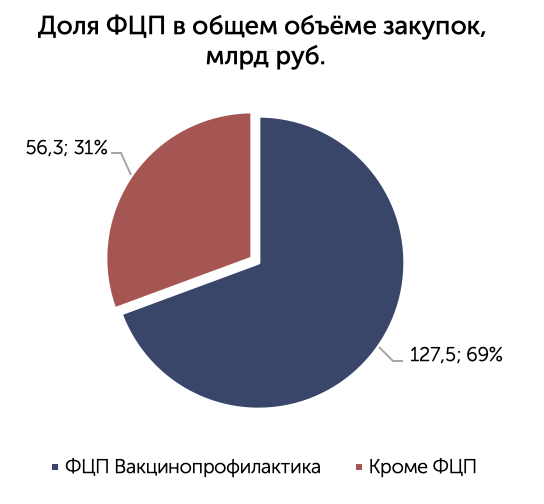
В среднем на закупки в рамках ФЦП «Вакцинопрофилактика» приходится на около 70% всех закупок вакцин. Динамика в рамках ФЦП нестабильна: после спада в 2023 году (-54%) последовал рост в 2024 году до 52,2 млрд руб. (+204%), а затем сокращение объёма закупок в 2025 году до 15 млрд руб. (-60%).
При этом закупки вакцин, выходящие за рамки ФЦП показывают положительную динамику – с 12,1 млрд руб. в 2022 году до 15,0 млрд руб. в 2025 году.
Территориальное распределение
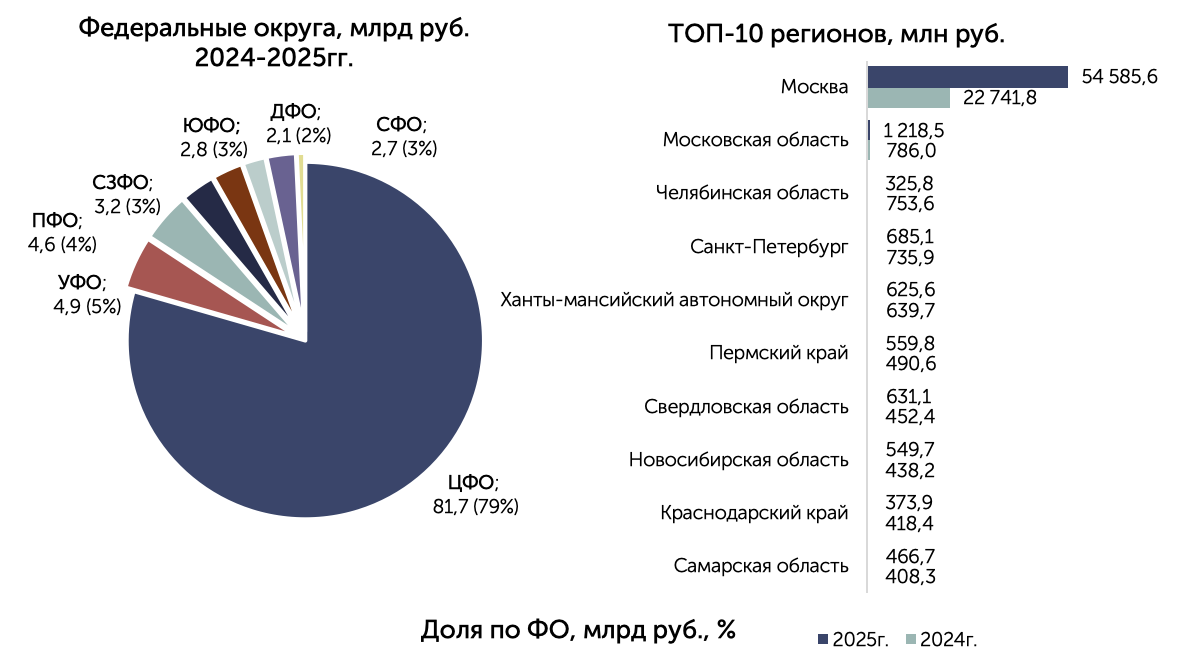
Центральный ФО остаётся лидером с объёмом 24,8 млрд руб. в 2025 году, однако его доля снизилась с 85% до 69% из‑за сокращения закупок в Москве (–58%) и Московской области (–35%). На этом фоне все остальные округа нарастили свои доли: Уральский ФО стал вторым (7,1%), Приволжский – третьим (6,1%), а Дальневосточный показал наиболее прирост (+2,5% до 3,7%). Среди регионов Москва остаётся на первом месте (22,7 млрд руб.). Второе место заняла Московская область (786 млн руб.), третье – Челябинская область (753,6 млн руб.), которая выросла в 2,3 раза.
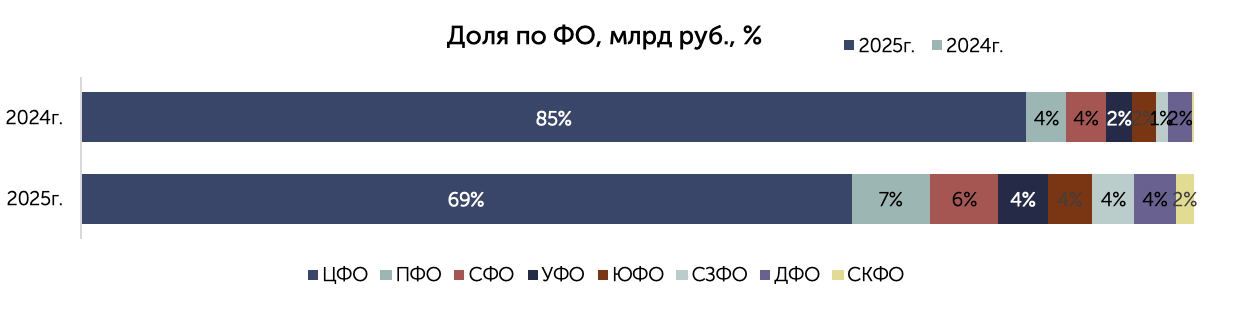
Наиболее значительный рост в 2025 году продемонстрировали:
- Республика Дагестан – рост в 8,6 раза (+760%) (с 43,1 млн до 372,6 млн руб.),
- Амурская область – в 4,7 раза (+370%) (с 36,4 млн до 172,2 млн руб.),
- Челябинская область – в 2,3 раза (+130%) (с 325,8 до 753,6 млн руб.),
- Новосибирская область – на 25% (с 438,2 до 549,7 млн руб.),
- Свердловская область – на 39% (с 452,4 до 631,1 млн руб.).
Среди регионов с заметным падением, помимо Москвы и Московской области, выделяются Пермский край (–12%, с 559,8 до 490,6 млн руб.) и Ростовская область (–18%, с 286,4 до 233,9 млн руб.).
МНН\ТН
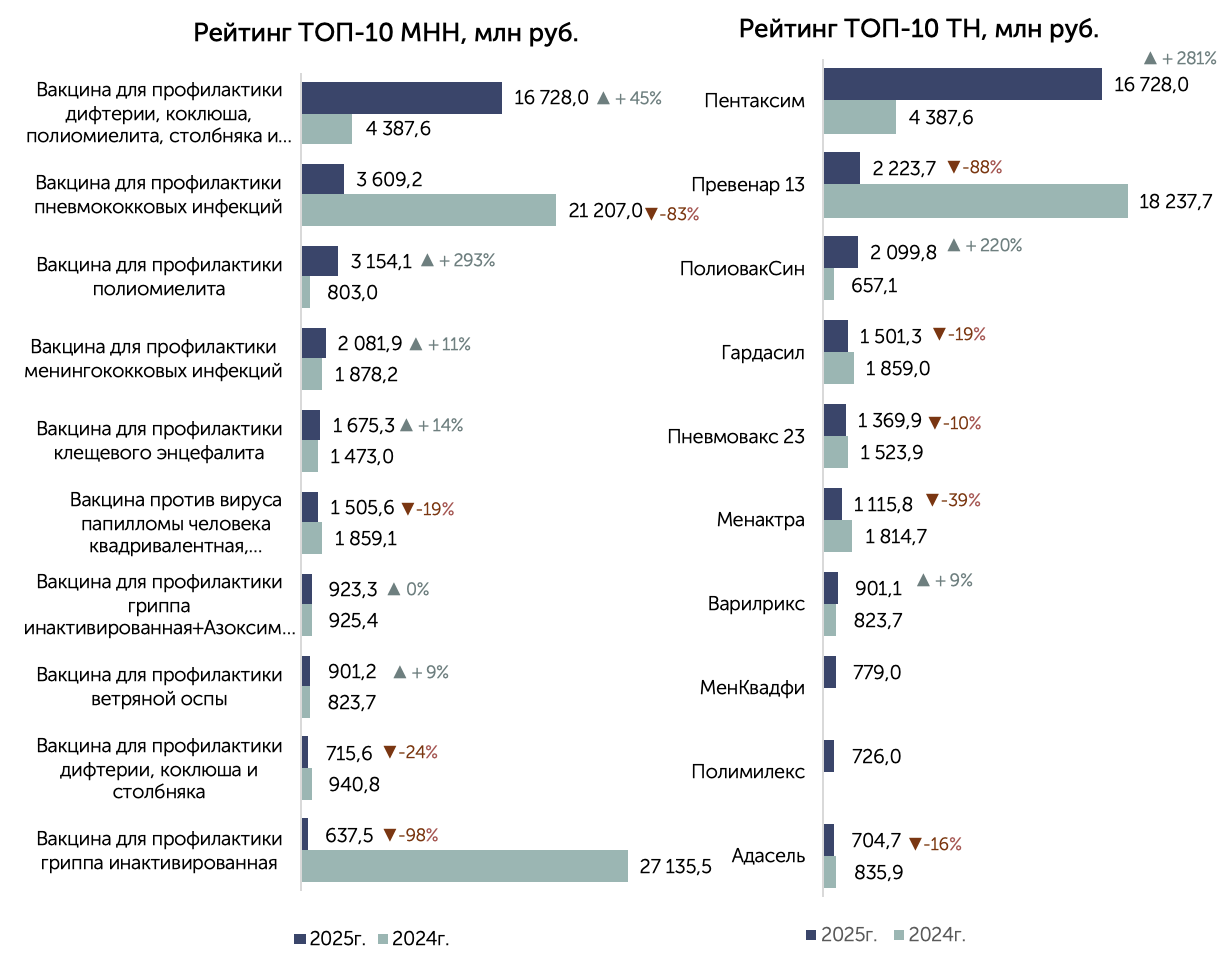
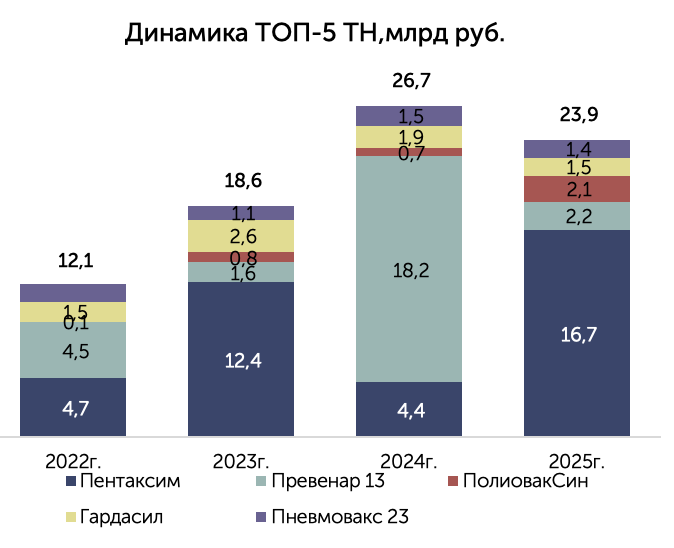
Общий объём закупок вакцин в 2025 году сократился на 48% (с 61,4 до 31,9 млрд руб.) за счёт резкого падения гриппозных (–98%) и пневмококковых вакцин.
Лидером стала комбинированная вакцина «Пентаксим», которая выросла в 3,8 раза (+281%) и заняла 52% рынка, сместив «Превенар 13», чьи закупки упали на 88% (с 18,2 до 2,2 млрд руб.). Значительный рост показали «ПолиовакСин» (+200%), «МенКвадфи» (779 млн руб.) и «Полимилекс» (726 млн руб.), «Менквадфи» впервые появивился на рынке в 2025 году. Вакцины против менингококка (+11%) и клещевого энцефалита (+14%) сохранили положительную динамику, тогда как «Гардасил» сократился на 21%, а «Пневмовакс 23» остался на уровне прошлого года.
Поставщики\Заказчики
ТОП-10 поставщиков, млн руб.
| Поставщик | 2023 |
Доля % |
2024 |
Доля % |
24/23 % |
2025 |
Доля % |
25/24 % |
| ООО Нанолек | 15 799,3 | 50,0% | 7 953,6 | 11,9% | ▼-50% | 20 534,2 | 57,2% | ▲+158% |
| ООО ЭПИДБИОМЕД-ИМПЭКС | 2 935,1 | 9,3% | 1 995,2 | 3,0% | ▼-32% | 2 780,4 | 7,7% | ▲+39% |
| ООО МФК БИОРИТМ | 2 258,4 | 7,1% | 2 394,0 | 3,6% | ▲+6% | 2 675,0 | 7,5% | ▲+12% |
| ООО ФармЛайн | 1 437,4 | 4,5% | 1 562,8 | 2,3% | ▲+9% | 1 508,8 | 4,2% | ▼-3% |
| АО НАЦИОНАЛЬНАЯ ИММУНОБИОЛОГИЧЕСКАЯ КОМПАНИЯ | 1 938,2 | 6,1% | 29 831,3 | 44,6% | ▲+1 439% | 1 328,6 | 3,7% | ▼-96% |
| АО Компания Торговый дом Аллерген | 839,9 | 2,7% | 1 427,6 | 2,1% | ▲+70% | 1 061,5 | 3,0% | ▼-26% |
| ООО Медфарма | 418,7 | 1,3% | 554,4 | 0,8% | ▲+32% | 713,8 | 2,0% | ▲+29% |
| АО Фармацевт Плюс | 636,0 | 2,0% | 548,0 | 0,8% | ▼-14% | 701,7 | 2,0% | ▲+28% |
| АО Областной аптечный склад | 730,6 | 2,3% | 300,9 | 0,4% | ▼-59% | 523,8 | 1,5% | ▲+74% |
| ООО БИО | 329,5 | 1,0% | 422,6 | 0,6% | ▲+28% | 424,1 | 1,2% | 0% |
| Прочее | 4 288,9 | 13,6% | 19 948,6 | 29,8% | ▲+365% | 3 653,3 | 10,2% | -82% |
| Общий итог | 31 611,9 | 100,0% | 66 939,0 | 100,0% | ▲+112% | 35 905,2 | 100,0% | -46% |
ООО «Нанолек» является лидером: его доля выросла с 11,9% в 2024 году до 57,2% в 2025 году, объём увеличился на +158% (с 7,95 до 20,53 млрд руб.). В 2024 году рынок возглавляло АО «Нацимбио» с долей 44,6% (рост в 14,4 раза), однако в 2025 году закупки АО «Нацимбио» сократились на –96% (до 1,33 млрд руб., доля 3,7%). Второе место в рейтинге заняло ООО «Эпидбиомед‑Импэкс» (7,7%, +39%), третье – ООО «МФК Биоритм» (7,5%, +12%). Устойчивый рост демонстрируют ООО «Медфарма» (+29%), АО «Фармацевт Плюс» (+28%) и АО «Областной аптечный склад» (+74%).
ТОП-10 заказчиков, млн руб.
| Заказчик | 2023 |
Доля % |
2024 |
Доля % |
24/23 % |
2025 |
Доля % |
25/24 % |
| ФКУ Федеральный центр планирования и организации лекарственного обеспечения граждан Министерства здравоохранения РФ | 17 143,6 | 54,2% | 52 158,4 | 77,9% | ▲+204% | 20 934,0 | 58,3% | ▼-60% |
| Министерство здравоохранения Пермского края | 3 118,4 | 9,9% | 2 227,3 | 3,3% | ▼-29% | 846,2 | 2,4% | ▼-62% |
| ФИЛИАЛ № 1 ГКУ АЗ (КС) ДЗМ | 0,8 | 0,0% | 0,0 | 0,0% | ▼-100% | 741,8 | 2,1% | — |
| ГП НО Нижегородская Областная Фармация | 829,7 | 2,6% | 1 183,3 | 1,8% | ▲+43% | 738,9 | 2,1% | ▼-38% |
| Министерство здравоохранения Свердловской области | 747,5 | 2,4% | 306,9 | 0,5% | ▼-59% | 729,5 | 2,0% | ▲+138% |
| Комитет по здравоохранению, г. Санкт-Петербург | 645,6 | 2,0% | 610,5 | 0,9% | ▼-5% | 632,3 | 1,8% | ▲+4% |
| ГКУ Новосибирской области Новосибоблфарм | 292,1 | 0,9% | 556,8 | 0,8% | ▲+91% | 487,4 | 1,4% | ▼-12% |
| Министерство здравоохранения Красноярского края | 764,1 | 2,4% | 549,3 | 0,8% | ▼-28% | 438,0 | 1,2% | ▼-20% |
| Министерство здравоохранения Краснодарского края | 411,1 | 1,3% | 354,3 | 0,5% | ▼-14% | 392,1 | 1,1% | ▲+11% |
| Министерство здравоохранения Челябинской области | 203,3 | 0,6% | 442,9 | 0,7% | ▲+118% | 383,1 | 1,1% | ▼-13% |
| Прочее | 7 455,7 | 23,6% | 8 549,4 | 12,8% | ▲+15% | 9 582,0 | 26,7% | ▲+12% |
| Общий итог | 31 611,9 | 100,0% | 66 939,0 | 100,0% | ▲+112% | 35 905,2 | 100,0% | ▼-46% |
ФКУ «ФЦПиЛО» остаётся крупнейшим Заказчиком, однако его доля снизилась с 77,9% в 2024 году до 58,3% в 2025 году (-60%). На этом фоне значительно выросла активность региональных заказчиков: Филиал № 1 ГКУ АЗ (КС) ДЗМ с долей 2,1% (741,8 млн руб.), Минздрав Свердловской области увеличил закупки на +138% (с 306,9 до 729,5 млн руб.). В то же сократили объёмы: Минздрав Пермского края (-62%), ГП НО «Нижегородская Областная Фармация» (-38%) и Минздрав Красноярского края (-20%). Положительную динамику также показали Комитет по здравоохранению Санкт‑Петербурга (+4%) и Минздрав Краснодарского края (+11%).