

Аналитический обзор рынка тендерных закупок диагностической эндоскопической техники — Колоноскопы 2019-2023гг.
развития
Представляем вашему вниманию обзор рынка тендерных закупок закупок диагностической эндоскопической техники — Колоноскопы 2019-2023гг.
МЕТОДИКА ПРОВЕДЕНИЯ РАСЧЁТОВ
- Расчёты основаны на данных ИАС HWC «Мониторинг тендерных закупок ЛС, медоборудования и расходных материалов». В обзоре учитываются тендеры по закупкам гибких эндоскопов для проведения диагностических исследований нижних отделов ЖКТ (колоноскопы).
- Период проведения аукционов – с 1 января 2019 года по 31 мая 2023 года. Временные интервалы построены по дате проведения аукциона. В дальнейшем под маркировкой «2023г.» будут иметься в виду объёмы завершённых аукционов за 5 месяцев 2023 года.
- Основой для формирования базы тендеров является сайт zakupki.gov и независимые площадки.
- Объёмы закупок по медицинскому оборудованию рассчитываются на основе базы Контракты ФКС (тендеры в рамках ФЗ-44), Тендеры ФКС (извещения о публикации тендеров в рамках ФЗ-44) и Контракты по ФЗ-223, выборка строится по ключевым словам, кодам ОКПД и КТРУ.
- Основной величиной для оценки рынка является количество закупаемых эндоскопических аппаратов. Если аппарат поставляется в рамках видеоэндоскопического комплекса из многих составляющих и в документации не указана его стоимость, то конечная цена поставки аппарата рассчитывается как средняя по данной модели (типу аппарата) в рассматриваемом году проведения закупки.
- Для закупок оборудования в рамках КЖЦ (контракты жизненного цикла) учитывается либо указанная в документации стоимость приобретения аппарата без учёта расходов на его техническое обслуживание в дальнейшем, либо средняя стоимость по приведенный выше схеме расчётов. Количество закупленных аппаратов также является расчётной величиной.
- Принятые сокращения и обозначения:
- Цена победителя – финальная стоимость поставки в рамках аукциона, предложенная участником-победителем. Имеет положительно значение для завершённых аукционов и нулевое — для отменённых.
- ДЗМ – Департамент здравоохранения Москвы
- КЖЦ – контракт жизненного цикла, учитывается как стоимость аппаратов, так и их техническое обслуживание и ремонт на протяжении жизненного цикла (для эндоскопической техники – 4 года
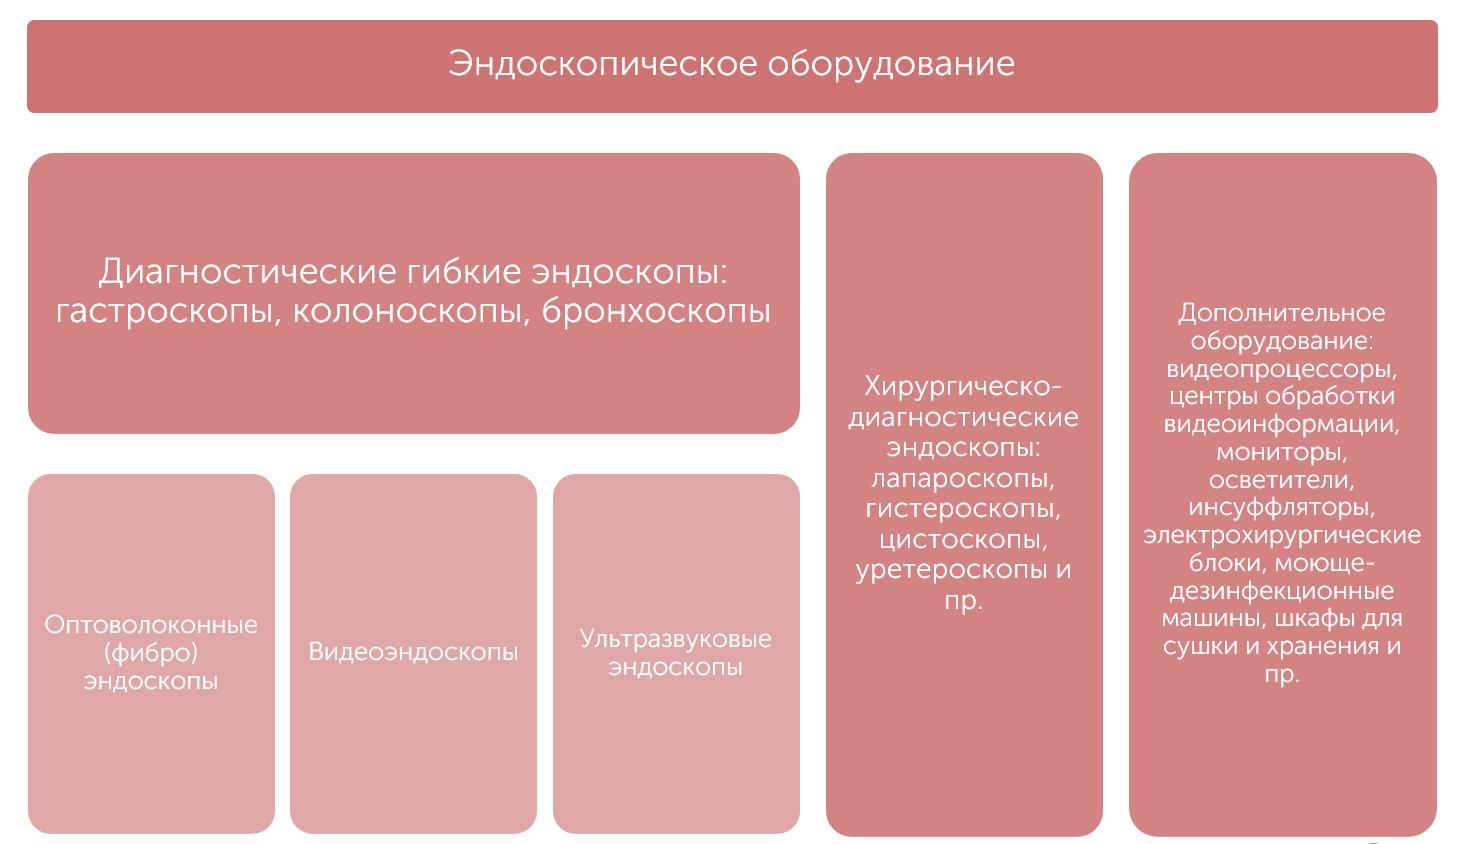
ЭНДОСКОПИЧЕСКОЕ ОБОРУДОВАНИЕ
ЭНДОСКОПЫ: ОБЩИЕ СУММЫ ЗАКУПОК
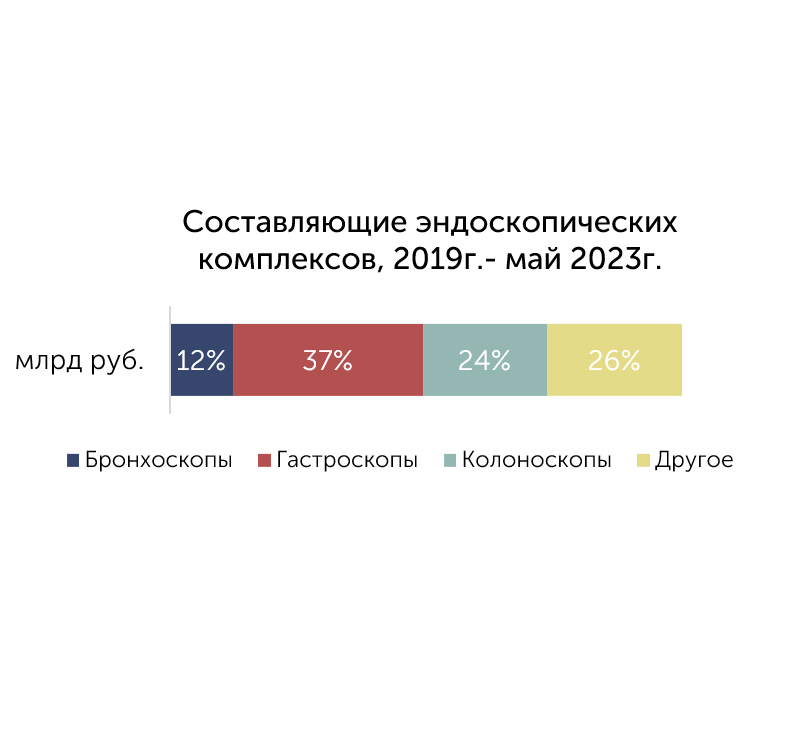
Общая сумма закупок эндоскопических комплексов диагностического назначения составляет 54,9 млрд рублей за изучаемый период.
Закупки за последние 4 года имеют пик в 2020 году, что связано c реализацией национальных проектов «Борьба с онкологическими заболеваниями» и «Здравоохранение» по оснащению медицинских организаций диагностическим эндоскопическим оборудованием. Также учитываются закупки, проведенные ДЗМ в рамках КЖЦ в 2020-2022гг.
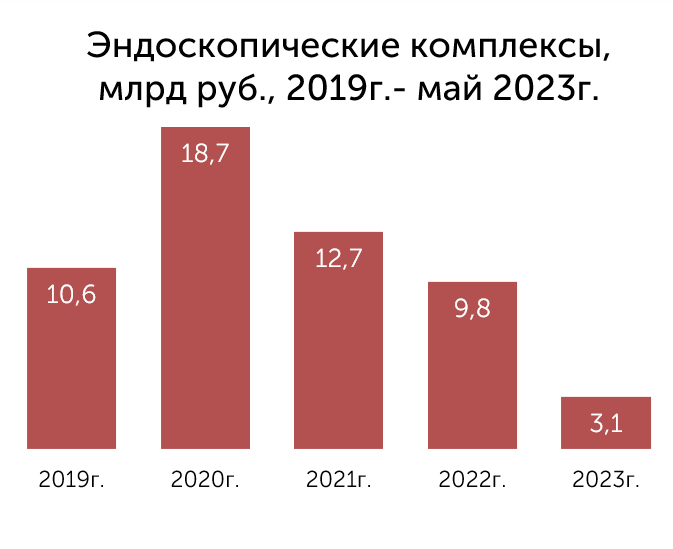
На графике отражена общая сумма закупок всех составных частей эндоскопических систем: эндоскопов, видеоэндоскопических центров, процессоров, осветителей, моющих машин и т.д.
Примерно в 78% аукционов проводится закупка только гибких эндоскопов для уже имеющихся эндоскопических комплексов, в 22% проводится закупка эндоскопических комплексов целиком, включая все составляющие. В денежном эквиваленте на аукционы по закупке только эндоскопов приходится 55% общей денежной массы.
КОЛОНОСКОПЫ: ОБЩЕЕ КОЛИЧЕСТВО И СУММЫ ЗАКУПОК
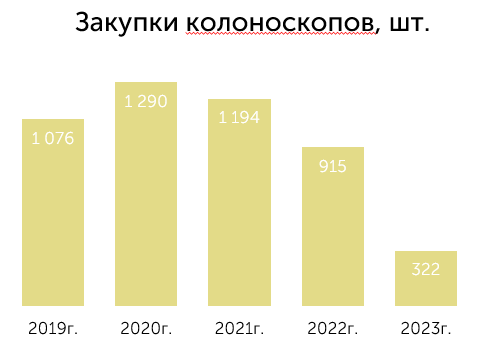
Общие объёмы закупок колоноскопов за последние 4 года (2019-2022гг.) составляют 12,4 млрд рублей (4 475 шт.) и имеют пик в 2020-2021гг., что связано в реализацией национальных проектов «Борьба с онкологическими заболеваниями» и «Здравоохранение» по оснащению медицинских организаций диагностическим эндоскопическим оборудованием. Также учитываются закупки, проведённые ДЗМ в рамках КЖЦ в 2020-2022гг.
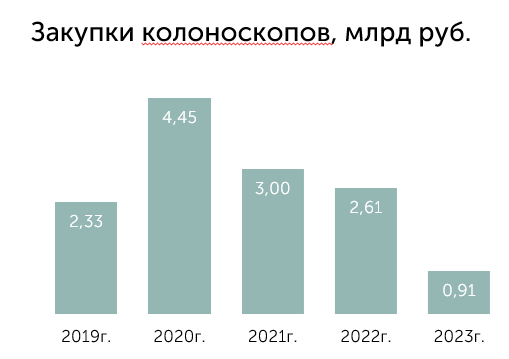
Динамика денежных затрат на приобретение колоноскопов повторяет динамику в натуральном выражении.
По данных МЗ РФ на конец 2022 году в государственных медицинских организациях (без ведомственных ЛПУ, а также ЛПУ федерального значения), находилось 11 025 колоноскопов.
РАСПРЕДЕЛЕНИЕ ПО ФЕДЕРАЛЬНЫМ ОКРУГАМ*, 2019-2023гг.
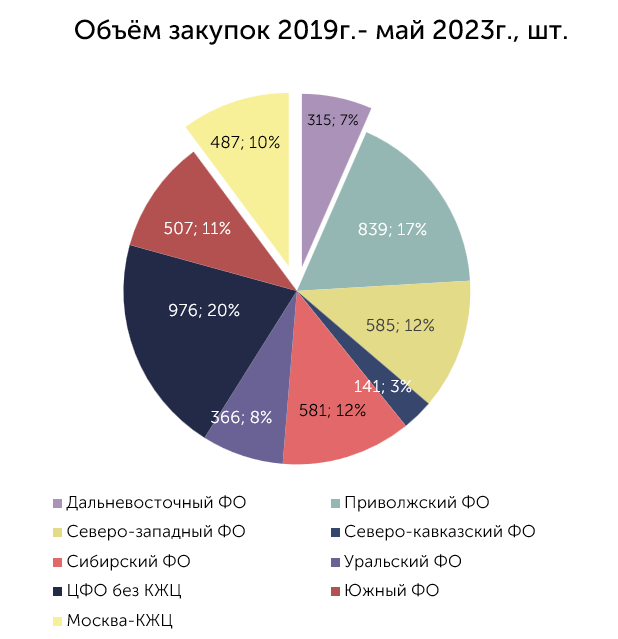
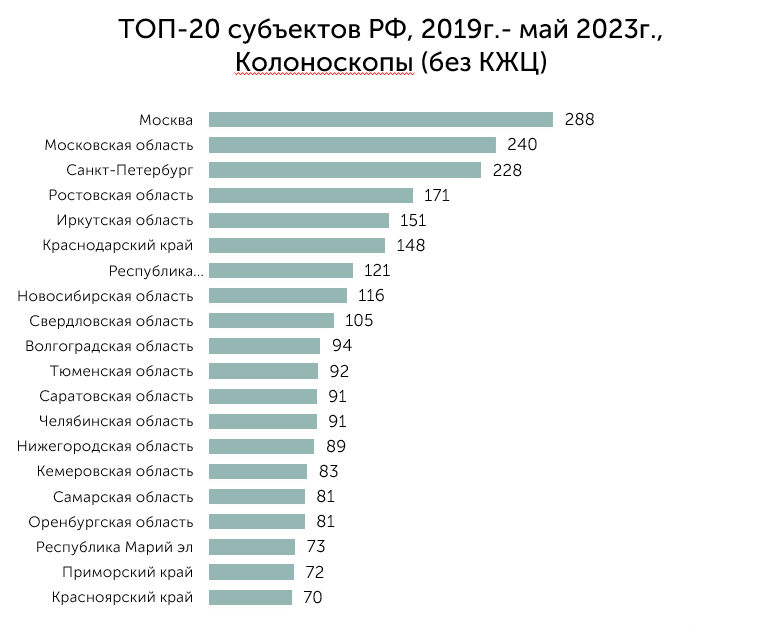
Наибольшее количество колоноскопов за указанный период было закуплено в Центральном федеральном округе (976 шт. или 20%) и Приволжском федеральном округе (839 шт., 17%). Третье место делят Сибирский и Северо-Западный федеральные округа.
*Самые крупные закупки были проведены в Москве от имени ГАУ Гормедтехника по КЖЦ в рамках ФЗ-223, но точно оценить количество закупленных эндоскопов по опубликованной документации не представляется возможным. В данном обзоре используется расчётное количество закупленных колоноскопов.
В целом лидерами по закупкам являются Москва и Московская область. Более 150 колоноскопов за указанный период было закуплено также в Санкт-Петербурге, Ростовской и Иркутской областях.
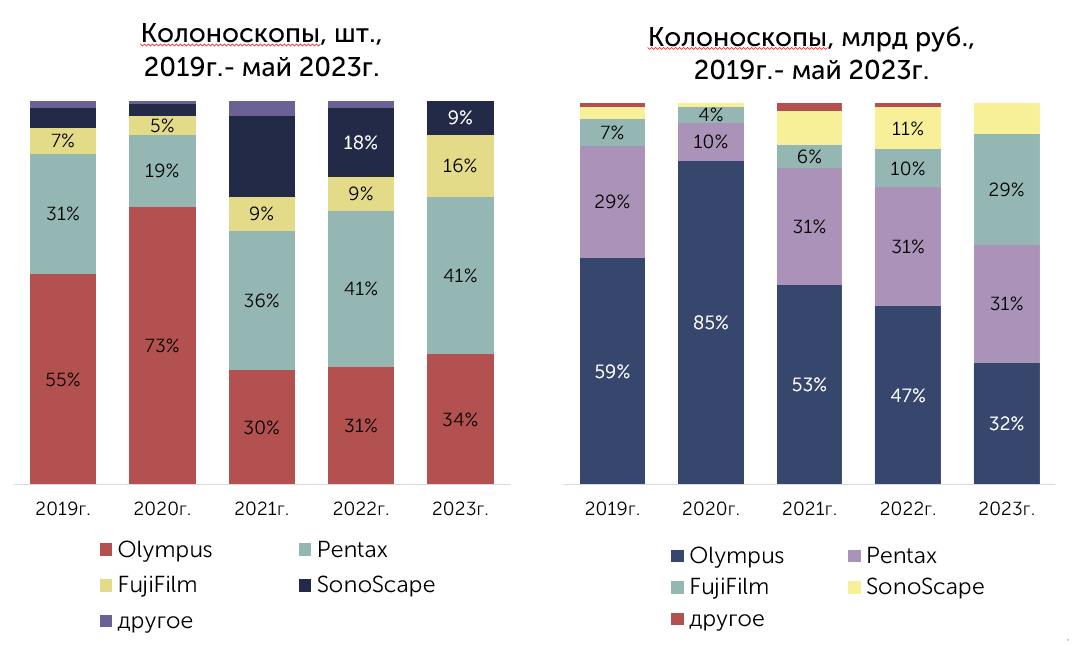
ДОЛИ ОСНОВНЫХ ПРОИЗВОДИТЕЛЕЙ В НАТУРАЛЬНОМ И ДЕНЕЖНОМ ВЫРАЖЕНИИ, 2019-2023гг.
ТОП-20 СУБЪЕКТОВ РФ ПО ЗАКУПКАМ КОЛОНОСКОПОВ,
2019г.- май 2023г. без КЖЦ
Самые крупные контракты на протяжении четырех лет были заключены в Москве в 2020-2022 годах – так называемые «контракты жизненного цикла» (КЖЦ) от имени ГАУ Гормедтехника в интересах медицинских организаций в структуре ДЗМ. Аукционы были размещены в рамках ФЗ-223 и посчитать точное количество поставленных эндоскопов не представляется возможным. В рамках этих контрактов было приобретено оборудование преимущественно производства компании Olympus, что и объясняет его высокую долю на рынке в данный период.
По общему итогу парк колоноскопов в медицинских организациях в подчинении ДЗМ увеличился более чем на 1000 аппаратов в 2021-2022 годах .
Контракты КЖЦ заключается с условием технического обслуживания и ремонта оборудования на протяжении последующих четырех лет после его установки. Но нормам эндоскопы старше четырех лет считаются уже «устаревшими».
СПОСОБЫ ПЕРЕДАЧИ ИЗОБРАЖЕНИЯ В КОЛОНОСКОПАХ
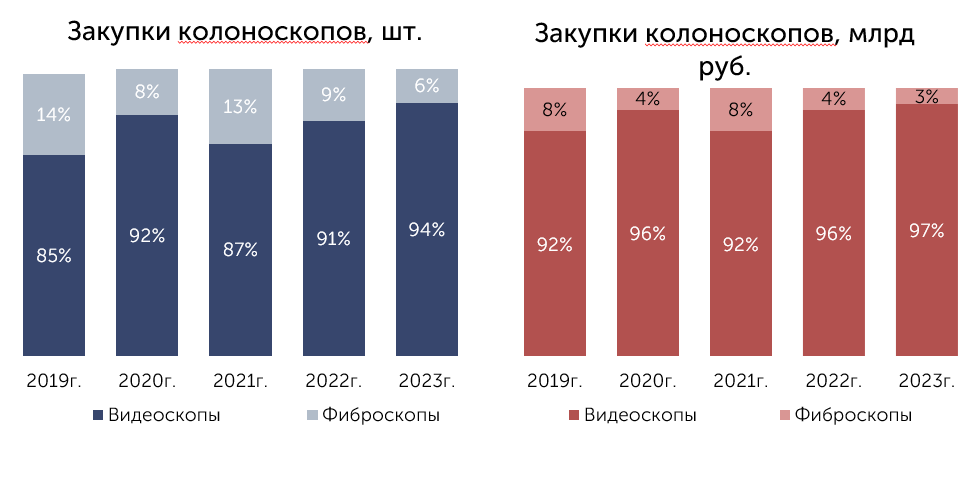
За период с 2019 по 2022 доля оптоволоконного способа передачи изображения (фиброскопы) неуклонно снижается и растёт доля видеоэндоскопических аппаратов. Видеоэндоскопы считаются более удобными и прогрессивными по сравнению с фиброскопами, но также являются более дорогими. В начале 2023 году распределение немного иное, возможно, картина изменится ближе к концу 2023 года.
ДОЛИ ПРОИЗВОДИТЕЛЕЙ ПО ТИПАМ ПЕРЕДАЧИ ИЗОБРАЖЕНИЯ
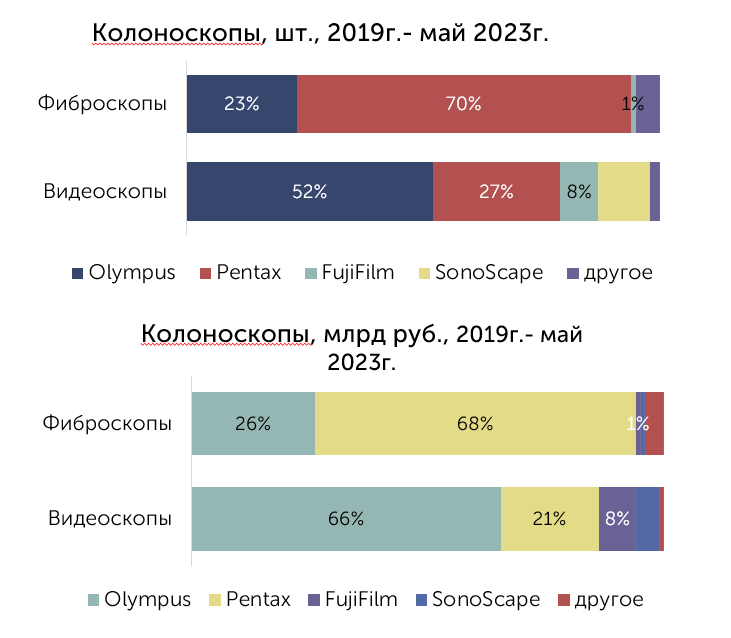
Среди аппаратов с оптоволоконным способом передачи изображения(фиброгастроскопы) безусловным лидером является компания Pentax (Хоя), занимая более 2/3 рынка.
В сегменте видеогастроскопов два основных игрока лидирует компания Olympus. Доля Olympus в денежном эквиваленте существенно выше за счёт более высоких цен на аппараты.
Доля третьего значимого игрока – компания FujiFilm наиболее заметна в сегменте современных видеоэндоскопических аппаратов.
Закупки аппаратов компании SonoScape обычно проводятся в составе видеоэндоскопических комплексов, которые чаще всего состоят из комбинации видеогастро- и видеоколоноскопов.
Аппараты российского производителя ЛОМО чаще всего закупаются в сегменте фиброколоноскопов.
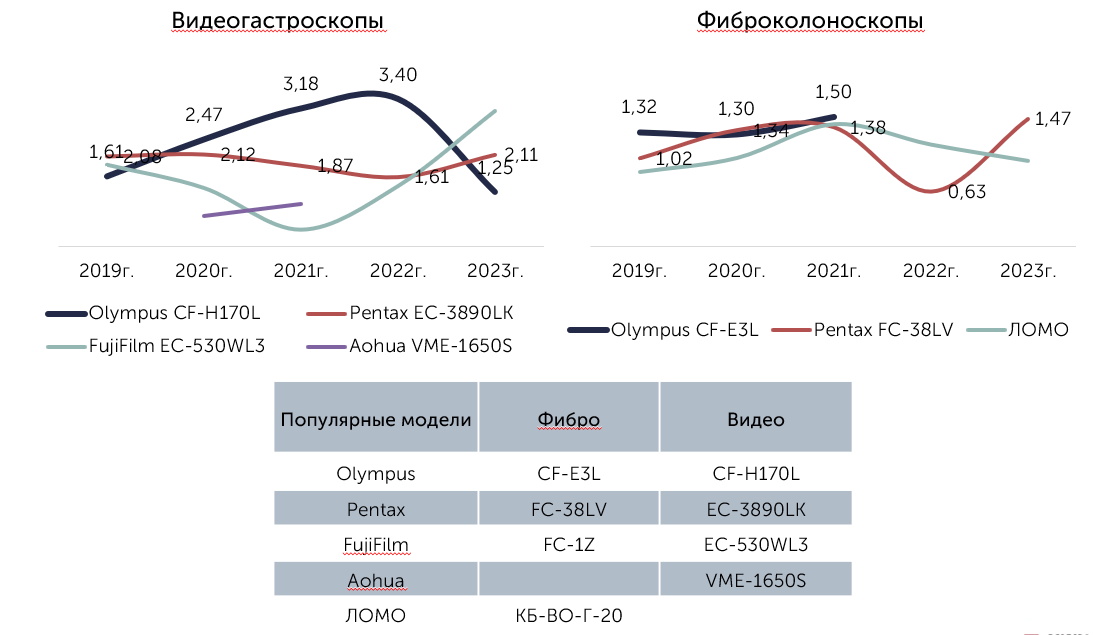
СРЕДНИЕ ЦЕНЫ ПРИ ЗАКУПКАХ КОЛОНОСКОПОВ, МЛН РУБ.
ТОП-20 ПОСТАВЩИКОВ,
ЗАКУПКИ КОЛОНОСКОПОВ 2019г.- май 2023г.
| № п/п | Компания-дистрибьютор | Сумма, руб. | Доля |
|---|---|---|---|
| 1 | ООО АУРУМ | 324 777 307,3 | 2,44% |
| 2 | ООО МЕДГРУП | 204 811 076,1 | 1,54% |
| 3 | ООО РегуМед | 169 756 883,7 | 1,28% |
| 4 | ОООО БИМК-КАРДИО-ВОЛГА | 147 562 231,7 | 1,11% |
| 5 | ООО ВЭРИНГ | 137 666 218,1 | 1,04% |
| 6 | ООО БалтМедикал-Урал | 131 462 946,4 | 0,99% |
| 7 | ООО Медлайн | 113 032 422,1 | 0,85% |
| 8 | ООО АЙБОЛИТМЕДСЕРВИС | 109 644 798,3 | 0,82% |
| 9 | ООО Олимпас Сибирь и К | 103 275 045,4 | 0,78% |
| 10 | ООО МЕДИА СЕРВИС АБВ | 97 827 040,72 | 0,74% |
| 11 | ООО Русская медицинская корпорация | 94 345 766,67 | 0,71% |
| 12 | ООО Джомед | 90 292 440,73 | 0,68% |
| 13 | ООО ПАРУС | 86 982 787,69 | 0,65% |
| 14 | АО ИНТЕЛМЕД | 85 103 631,48 | 0,64% |
| 15 | АО ДИНА ИНТЕРНЕШНЛ | 82 406 568,31 | 0,62% |
| 16 | ООО Здоровье | 80 335 806,28 | 0,60% |
| 17 | ООО ДЖИ ДИ ПИ | 76 388 125,26 | 0,57% |
| 18 | ООО Конкордика | 75 799 996,35 | 0,57% |
| 19 | ООО ДЕЛОВОЙ ЦЕНТР РСС | 75 025 979,17 | 0,56% |
| 20 | ООО МЕЛИОР | 74 425 393,21 | 0,56% |